


الأخبار والمعارض
أحدث مستجدات المصنع واتجاهات القطاع ومعلومات المعارض العالمية
متى تكون هناك حاجة إلى دعم التخليص الجمركي لآلات النجارة؟
تُعدّ المساعدة في التخليص الجمركي ضرورية لآلات تشغيل الأخشاب عندما تتضمن عملية الاستيراد ما يتجاوز مجرد تسليم المستندات الروتيني. وترتبط الحاجة إلى هذه المساعدة بدرجة أقل بسعر شراء الآلة، وبدرجة أكبر باحتمال أن يؤدي التصنيف أو متطلبات السلامة أو تكوين الشحنة أو التقييم الجمركي أو قواعد الاستيراد المحلية إلى تأخير الإفراج عن الشحنة أو إلى تكاليف لم تكن مدرجة في الميزانية الأصلية للمعدات.
قد تتم معالجة آلة صغيرة مستقلة، تُشحن وفق إجراء استيراد مألوف، داخلياً أو من خلال وكيل شحن عادي. أما الآلة ذات الأهمية الحيوية للإنتاج، أو خط الإنتاج المشحون داخل حاوية، أو المعدات الداخلة إلى سوق يفرض متطلبات تفصيلية للمطابقة والكهرباء، فينبغي التعامل معها بطريقة مختلفة. ففي هذه الحالات، يكون التخليص الجمركي جزءاً من تنفيذ المشروع؛ إذ يمكن أن يؤدي تأخر التخليص إلى تأجيل التركيب والتشغيل التجريبي وتدريب الموظفين وأول تشغيل مخطط له.
تصبح المساعدة في التخليص مهمة عندما لا تكون الآلة مجرد سلعة استيراد بسيطة
غالباً ما تطرح معدات تشغيل الأخشاب مجموعة من المسائل الجمركية ومسائل المطابقة. إذ تحتاج السلطات الجمركية إلى تحديد طبيعة البضائع، وكيفية استخدامها، والمكونات المرفقة بها، وبلد منشئها، والقيمة التي ينبغي التصريح بها. وقد تنظر الجهات التنظيمية المعنية بالاستيراد، بشكل منفصل، في سلامة الآلة، والتوافق الكهربائي، والمتطلبات المتعلقة بالانبعاثات لبعض المعدات، وضوابط مواد التغليف، أو التزامات التسجيل المحلية.
لا تكمن الصعوبة في أن كل آلة لتشغيل الأخشاب يصعب تخليصها بطبيعتها، بل في أن الوصف التجاري «آلة لتشغيل الأخشاب» واسع جداً ولا يكفي وحده لحسم هذه المسائل. فقد يتطلب منشار الألواح، ومركز التشغيل CNC، وآلة تلبيس الحواف، وخط الصنفرة، ووحدة شفط الغبار، وحزمة قطع الغيار، تحليلاً مختلفاً للتصنيف وسجلات داعمة مختلفة. كما قد تكون الشحنة التي تجمع عدة أنواع منها أكثر تعقيداً مما توحي به فاتورة واحدة.
تكون الاستعانة بمساعدة احترافية في التخليص الجمركي مبررة عندما لا يستطيع النشاط التجاري الإجابة بثقة عن الأسئلة التالية قبل وصول الشحنة:
- ما التصنيف التعريفي الجمركي المطبق على كل آلة وعلى كل ملحق تتم فوترته بشكل منفصل؟
- ما الرسوم الجمركية وضريبة الاستيراد ورسوم الميناء وأتعاب الوساطة وتكاليف الفحص أو مخاطر التخزين التي ينبغي إدراجها في تقدير التكلفة النهائية بعد الوصول؟
- ما المستندات التي يجب أن تتطابق تماماً بين البائع والناقل والإقرار الجمركي وسجلات المستورد؟
- هل يتطلب سوق الوجهة مستندات مطابقة أو وسمًا محلياً أو إقرارات كهربائية أو تصاريح أو إيداعات مسبقة قبل وصول الشحنة؟
- هل المستورد المسجل مؤهل لاستيراد المعدات بموجب تسجيله المحلي ووضعه الضريبي؟
إذا ظل أي من هذه البنود غير مؤكد، فينبغي ترتيب الدعم قبل الشحن، وليس بعد وصول الحاوية إلى الميناء.
التصنيف التعريفي مسألة تجارية، وليس مجرد إجراء شكلي جمركي
يمكن أن يؤثر التصنيف غير الصحيح في حساب الرسوم الجمركية وقيود الاستيراد والتقارير الإحصائية والمستندات المطلوبة أثناء الفحص. ويُصنَّف machinery عموماً باستخدام إطار النظام المنسق، غير أن الرمز التعريفي التفصيلي المستخدم في الإقرار تحدده الدولة المستوردة أو الإقليم الجمركي. وقد يعتمد الرمز النهائي على الوظيفة الرئيسية للآلة، ودرجة الأتمتة، وطريقة المعالجة، وما إذا كان المكوّن آلة كاملة أو ملحقاً أو جزءاً.
وبالنسبة إلى آلات تشغيل الأخشاب، تكتسب التفرقة بين آلة تشغيل كاملة ومعدات محيطية أهمية خاصة. فقد تُشحن الآلة مع ناقلات وأدوات وخزائن تحكم ومعدات تفريغ ومكونات هوائية وواقيات أمان أو قطع غيار للتركيب. ولا ينبغي افتراض أن هذه العناصر تشترك تلقائياً في تصنيف واحد أو معاملة واحدة. فقد يعتمد التصريح عنها على طريقة فوترتها وتعبئتها وارتباطها الوظيفي بالمعدات الرئيسية.
كما يهم التصنيف عند مقارنة عروض الموردين. فسعر المعدات المنخفض لا يعني انخفاض تكلفة الاستيراد إذا اختلف التصنيف المصرح به أو أساس القيمة الجمركية أو مستندات بلد المنشأ. ولذلك ينبغي أن يميز تقييم الأعمال بين سعر الآلة عند باب المصنع أو بسعر FOB وبين التكلفة الكاملة بعد الوصول، والتي تشمل الشحن والتأمين عند الاقتضاء والرسوم والضرائب وأتعاب الوسيط والنقل الداخلي ومناولة الميناء واحتمالات الفحص وتكلفة تأخر الإفراج.
وتكون المساعدة في التخليص مفيدة بشكل خاص عندما يكون هناك شك في ما إذا كان الرمز المقترح يعكس تكوين الآلة الفعلي بصورة صحيحة. إذ يمكن لوسيط أو متخصص جمركي أو مستشار محلي مؤهل مراجعة الوصف الفني قبل المغادرة. وعادةً ما تكون أقوى الأدلة عملية ومحددة، مثل صور المنتج وأوصاف التشغيل ومخطط الآلة وصفحات الكتالوج والمواصفات الكهربائية والأدلة وقوائم التعبئة والفواتير التي تحدد المعدات بصورة متسقة.
تزداد مخاطر المستندات سريعاً مع حجم الآلة وتكوينها
غالباً ما تكون آلات تشغيل الأخشاب ثقيلة أو كبيرة الحجم أو مشحونة في عدة طرود. وهذا يجعل جودة المستندات أكثر أهمية، لأن السجلات الجمركية يجب أن تتطابق مع ما يُعرض فعلياً. وقد يؤدي عدم التطابق بين الفاتورة التجارية وقائمة التعبئة وبوليصة الشحن أو بوليصة النقل الجوي والإقرار الجمركي إلى طرح استفسارات، حتى عندما تكون الآلة نفسها مسموحة بالاستيراد.
تشمل نقاط الاحتكاك الشائعة فاتورة تستخدم اسماً عاماً للمنتج بينما تسمي قائمة التعبئة الوحدات الفرعية بطريقة مختلفة؛ أو وزنًا صافياً لا يتوافق مع أوزان الطرود؛ أو عدم وضوح الفصل بين الآلات وقطع الغيار المجانية والأدوات ومواد التركيب؛ أو اختلاف اسم المرسل إليه عن اسم جهة الاستيراد المسجلة. ولا يدل أي من هذه الأخطاء بالضرورة على سوء سلوك، لكن كل خطأ منها قد يدفع الموظف أو الوسيط إلى طلب توضيح في الوقت الذي تصبح فيه رسوم التخزين ومواعيد التركيب أكثر إلحاحاً.
تكون مساعدة المستندات مبررة عندما تتضمن الشحنة أياً مما يلي:
- عدة آلات معبأة في حاوية واحدة أو بموجب مستند نقل واحد؛
- صناديق منفصلة للوحات التحكم أو المحركات أو الأدوات أو معدات جمع الغبار أو الناقلات؛
- قطع غيار مجانية أو بدائل بموجب الضمان أو مواد استهلاكية؛
- معدات مستعملة أو مجددة أو تم إصلاحها أو مخصصة للعرض؛
- مواد تغليف خشبية قد تتطلب علامات معالجة أو أدلة داعمة على الامتثال؛
- شحنات مجزأة تصل فيها الآلة الرئيسية والمكونات الأساسية بشكل منفصل؛
- مدفوعات تتضمن دفعات مقدمة أو دفعات مرحلية أو عمولات أو مساهمات أو إضافات أخرى ذات صلة بالتقييم الجمركي.
تتطلب المعدات المستعملة اهتماماً خاصاً. فقد تطلب السلطات أدلة على العمر أو الحالة أو القيمة أو الأهلية وفق القواعد المحلية. ولا ينبغي للمشتري افتراض أن المستندات المناسبة لآلة جديدة ستكون كافية لوحدة مستعملة. وبالمثل، قد لا يكون للاستبدال بموجب الضمان سعر بيع جديد، لكنه يظل يتطلب قيمة جمركية مناسبة وشرحاً واضحاً لعلاقته بالاستيراد الأصلي.
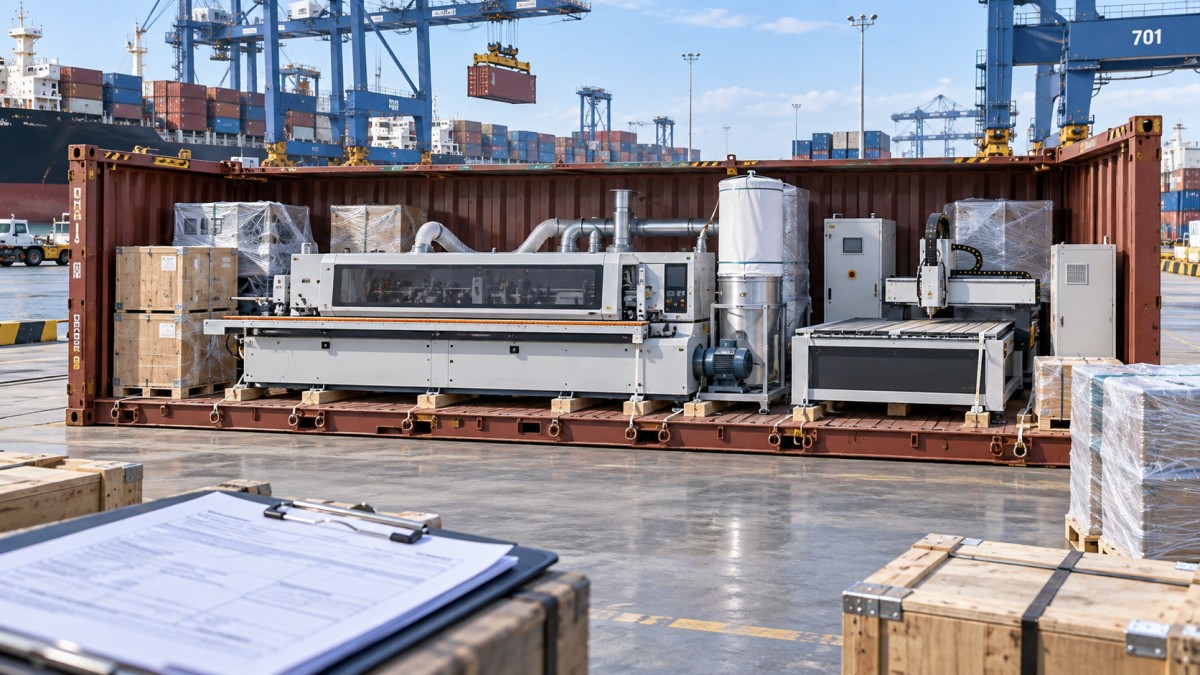
تتطلب المسائل التنظيمية دعماً عندما تؤثر مستندات المطابقة في الإفراج عن الشحنة أو استخدامها
يرتبط التخليص الجمركي بمطابقة المنتج، لكنهما ليسا متطابقين. إذ تحدد الجمارك ما إذا كان يمكن الإفراج عن البضائع بموجب إجراء الاستيراد المطبق. أما الجهات التنظيمية للمنتجات فقد تحدد ما إذا كان يجوز طرح الآلات في السوق أو توصيلها بالطاقة أو تركيبها في مكان عمل أو تشغيلها تجارياً. وفي بعض الوجهات تتداخل هذه العمليات بشكل وثيق، بينما تتولاها في وجهات أخرى جهات مختلفة.
تثير آلات تشغيل الأخشاب مسائل تتعلق بالمطابقة لأنها تجمع بين مكونات متحركة للقطع أو التغذية وأنظمة كهربائية وأنظمة هوائية وواقيات ووظائف إيقاف طارئ ومخاطر مرتبطة بالغبار. وتعتمد الالتزامات المطبقة على الوجهة ونطاق المنتج. وليس من الآمن افتراض أن مستنداً مقبولاً في سوق ما سيفي بمتطلبات سوق أخرى.
تكون المساعدة مناسبة عندما يتعين على المستورد تحديد ما إذا كان يلزم تقديم إقرار مطابقة أو عناصر من الملف الفني أو موافقة كهربائية محلية أو علامة سلامة أو دليل مترجم أو وسم أو تعريف بالمستورد. كما تكون مفيدة عندما يتضمن المشروع آلة يتعين دمجها في خط قائم. فقد تكون المعدات الفردية قابلة للاستيراد، بينما يظل النظام المركب النهائي بحاجة إلى تقييم منفصل للحماية أو التكامل الكهربائي أو التحكم في الغبار أو التزامات السلامة في مكان العمل.
من الأخطاء المتكررة التعامل مع شهادة صادرة عن المورد على أنها مستند تخليص شامل. فقد تكون الشهادات ذات صلة، لكن قيمتها تعتمد على الجهة المصدرة والمعيار المذكور والطراز المحدد المشمول والمتطلبات القانونية للوجهة. ويتمثل النهج الأكثر موثوقية في تحديد متطلبات سوق الوجهة أولاً، ثم طلب أدلة تدعم تلك المتطلبات مباشرة. ولا يمكن لمساعدة التخليص أن تحل محل أعمال مطابقة المنتج، لكنها قد تمنع إرسال شحنة بمستندات غير ذات صلة أو ناقصة أو غير متسقة.
يمكن لشروط التسليم نقل المسؤولية من دون إزالة المخاطر
تحدد قواعد Incoterms توزيع التزامات التسليم والمخاطر بين البائع والمشتري، لكنها لا تلغي حاجة المستورد إلى فهم المسؤولية الجمركية. ففي كثير من الترتيبات الشائعة، يكون المشتري مسؤولاً عن التخليص عند الاستيراد والرسوم والضرائب والامتثال المحلي، حتى عندما يرتب المورد النقل الرئيسي. وينبغي قراءة عرض يوصف بأنه «تسليم شامل» بعناية للتأكد ممن يتصرف بصفته المستورد المسجل، ومن يدفع رسوم الوجهة، وما إذا كانت الرسوم والضرائب مشمولة فعلاً.
وبالنسبة إلى واردات الآلات، يمكن أن يغير الاختيار بين EXW وFOB وCFR/CIF وCPT/CIP وDAP وDDP خطة التخليص بشكل جوهري. فقد يضع EXW مسؤولية كبيرة عن مناولة التصدير على عاتق المشتري. وعادةً ما تترك شروط FOB وشروط الشحن المماثلة الإجراءات الرسمية للاستيراد على عاتق المشتري. ويسلم DAP البضائع إلى وجهة متفق عليها، لكنه يترك عادةً التخليص عند الاستيراد للمشتري. أما DDP فيضع التزامات تسليم واسعة على البائع، إلا أنه قد يكون غير عملي أو غير متوافق إذا لم يكن البائع قادراً قانونياً على التصرف كمستورد أو إدارة التسجيلات الضريبية المحلية.
تكتسب المساعدة في التخليص قيمة عندما لا يتوافق شرط الشحن مع الترتيب التشغيلي الفعلي. فعلى سبيل المثال، قد ينظم المورد النقل إلى الميناء، بينما تظل الجهة المحلية التابعة للمشتري مطالبة بتقديم البيانات الضريبية وتراخيص الاستيراد ومستندات التوكيل والأموال اللازمة للرسوم. وإذا لم تُدرك هذه المسؤولية إلا بعد الوصول، فقد تنتظر الشحنة إلى حين إعداد المستندات.
تحوّل الآلات الكبيرة تأخيرات التخليص إلى تأخيرات في المشروع
يكون الأثر التشغيلي أشد بالنسبة إلى المعدات التي لا يمكن تخزينها ببساطة واستلامها لاحقاً. فعلى سبيل المثال، قد تتطلب آلة طويلة لتلبيس الحواف معدات تفريغ منسقة وتجهيز مدخل المصنع والاستعداد الكهربائي وإمداد الهواء المضغوط وموظفي التركيب. وتوضح وحدة مثل آلة تلبيس الحواف المشطوفة ZD450X، المحددة بأبعاد 5900 × 950 × 1700 mm ووزن 1600 kg، سبب عدم إمكانية فصل تخطيط التخليص عن تخطيط الخدمات اللوجستية. إذ تؤثر أبعادها ووزنها ومتطلبات تركيبها ليس فقط في النقل البحري أو البري، بل أيضاً في عواقب أي احتجاز جمركي غير متوقع.
وهذا لا يعني أن كل آلة كبيرة تتطلب استشارياً جمركياً متخصصاً. بل يعني أن خطة التخليص ينبغي أن تتناسب مع تكلفة الانقطاع. فعندما يؤدي التأخير إلى إبقاء مقاولي الرفع والمناولة دون عمل أو تعطيل توسعة مصنع أو التسبب في مخاطر غرامات تأخير الحاويات وتخزين الميناء، ترتفع قيمة المراجعة قبل الوصول بشكل كبير.
كما تكون المساعدة مبررة للشحنات ذات نافذة التشغيل التجريبي المحددة. فقد تجعل فترات توقف المصنع ومواعيد تسليم المواقع المستأجرة والتزامات تسليم العملاء وجداول التركيب المرتبطة بالتأشيرات، التوقيت أكثر قيمة من التوفير الظاهري الناتج عن الحد الأدنى من إعداد التخليص.
يستحق بلد المنشأ والتقييم مراجعة قبل اعتماد أمر الشراء
بلد المنشأ ليس ببساطة البلد الذي تغادر منه السفينة. إذ يتحدد وفق القواعد الجمركية التي قد تعتمد على مكان تصنيع الآلة أو إجراء تحويل جوهري عليها. ويمكن أن يؤثر المنشأ في المعاملة التفضيلية للرسوم الجمركية والأهلية لترتيبات التجارة التفضيلية وتدابير المعالجة التجارية ومتطلبات المستندات. وإذا كان متوقعاً الاستفادة من معاملة جمركية تفضيلية، فينبغي للمستورد أن يؤكد مسبقاً نوع إثبات المنشأ المطلوب وما إذا كان بإمكان الشركة المصنعة تقديمه بدقة.
وتُعد القيمة الجمركية مجالاً آخر قد تؤدي فيه الترتيبات التجارية إلى غموض غير مقصود. فسعر الفاتورة غالباً ما يكون محورياً، لكن قواعد التقييم الجمركي قد تتطلب مراعاة عناصر غير مدرجة بوضوح في سعر الوحدة، مثل بعض العمولات أو التعبئة أو المكونات التي يوفرها المشتري أو الإتاوات أو المساهمات. كما قد تختلف معاملة الشحن والتأمين وفق طريقة التقييم والقواعد المحلية. وينبغي مراجعة عرض الآلة الذي يفصل بين الأدوات والهندسة والتدريب وقطع الغيار للتأكد من اتساق التصريح، بدلاً من دمجها بشكل عشوائي بعد الشحن.
ينبغي إشراك جهة دعم التخليص في وقت مبكر عندما تتضمن المعاملة خصومات أو معدات مجمعة أو عناصر مجانية أو مدفوعات من طرف ثالث أو معاملات بين أطراف مرتبطة أو شروط دفع غير معتادة. وقد تكون هذه الترتيبات مشروعة تجارياً، لكنها تحتاج ببساطة إلى مستندات تشرحها بوضوح.
كيف تبدو مراجعة عملية للتخليص قبل الشحن
لا يتمثل السؤال المفيد في ما إذا كان ينبغي إسناد كل مهمة جمركية إلى جهة خارجية، بل في ما إذا كان لدى المستورد معلومات موثقة كافية للسماح بالشحن مع مخاطر خاضعة للسيطرة. وتبدأ المراجعة العملية بالوجهة المحددة والجهة المستوردة وشرط التسليم المختار وطراز الآلة ومكونات الشحنة ومسار الوصول المتوقع. ثم تتحقق من الفاتورة التجارية وقائمة التعبئة وتعليمات النقل والمعاملة التعريفية والتصاريح المطلوبة أو أدلة المطابقة والجهة المسؤولة عن التقديم والدفع.
ينبغي أن تكون المعلومات الفنية محددة بما يكفي لتمكين الوسيط من فهم المعدات دون تخمين. فعبارة «آلة أوتوماتيكية لتشغيل الأخشاب» أضعف من وصف يوضح العملية الرئيسية والمواد المعالجة وتكوين الطاقة والاستخدام الصناعي المقصود والأبعاد والوحدات المرفقة. وينبغي تطبيق الانضباط نفسه على قطع الغيار؛ إذ يجب أن يكون لكل قطعة وصف واضح وكمية وقيمة وحدة وعلاقة بالآلة الرئيسية.
كما ينبغي للمستوردين التأكد ممن يستطيع الرد على الاستفسارات الجمركية بعد أن تكون الشحنة قيد النقل. فقد يحتاج المورد إلى تقديم مستندات مصححة أو توضيح فني؛ وقد يحتاج الوسيط إلى تفويض لتقديم الإقرارات؛ وقد تحتاج المنشأة المستلمة إلى تنسيق التسليم بعد الإفراج. وتكون عملية التخليص أكثر موثوقية عندما تُسند هذه المسؤوليات قبل التحميل، بدلاً من التعامل معها بشكل ارتجالي في الوجهة.
الحد العملي لطلب المساعدة
تكون مساعدة التخليص الجمركي لآلات تشغيل الأخشاب ضرورية بدرجة أكبر عندما يمكن أن يتحول عدم اليقين إلى عواقب مالية أو تشغيلية قابلة للقياس. ويُبلغ الحد الذي يستدعي المساعدة عندما يكون التصنيف غير واضح، أو عندما تصف المستندات شحنة معقدة بصورة غير كافية، أو عندما لا تكون التزامات المطابقة في الوجهة مؤكدة، أو عندما يكون دور المستورد غير واضح، أو عندما يؤدي تأخر الإفراج إلى تعطيل خطط التركيب والإنتاج.
وبالنسبة إلى عملية استيراد متكررة وروتينية وموثقة جيداً إلى سوق مألوفة، قد تكون المعالجة المعتادة بواسطة الوسيط كافية. أما بالنسبة إلى أول عملية استيراد، أو آلة مكونة من عدة طرود، أو طلبية عالية القيمة، أو وحدة مستعملة، أو مشروع دمج خط إنتاج، أو شحنة متجهة إلى سوق شديدة التنظيم، فإن المراجعة المبكرة من متخصص تُعد إجراءً للحد من المخاطر وليست عبئاً إدارياً. والهدف ليس ضمان ألا تطرح الجمارك أي أسئلة مطلقاً، بل ضمان جاهزية الإجابات والسجلات والمسؤوليات وافتراضات التكلفة قبل أن تصبح تلك الأسئلة مكلفة.
أرسل استفسارك
نرحب بتعاونكم، وسنعمل على التطور معكم.