

الأخبار والمعارض
أحدث مستجدات المصنع واتجاهات القطاع ومعلومات المعارض العالمية
كيفية تقدير تكلفة المادة اللاصقة لكل لوح على آلة التصفيح باستخدام PUR
لتقدير تكلفة المادة اللاصقة لكل لوح على آلة تغليف PUR، احسب كمية المادة اللاصقة المطبقة على كل سطح ملتصق، وأضف فاقد الإنتاج، ثم اقسم إجمالي تكلفة المادة اللاصقة على عدد الألواح النهائية المقبولة. ويُعدّ التكلفة لكل لوح صالح للبيع الرقم الأهم عند الشراء، لأن المادة اللاصقة المستهلكة أثناء الإعداد، ومع المنتجات المرفوضة والتنظيف، تظل تكلفتها مستحقة الدفع.
يوفر عرض السعر المبني فقط على مساحة اللوح ومعدل نشر المادة اللاصقة الاسمي نقطة بداية. أما إعداد ميزانية تشغيلية موثوقة فيتطلب أيضًا معرفة حجم دفعة الإنتاج، ووزن الطلاء الفعلي، وتكلفة شراء المادة اللاصقة، وكيفية التعامل بوضوح مع المواد المتبقية في الآلة. ويسهّل إظهار هذه الافتراضات مقارنة عروض المعدات المختلفة.
حدّد نطاق الحساب قبل جمع الأسعار
حدّد ما الذي يُحتسب لوحًا واحدًا. سجّل أبعاده، والأسطح المطلوب تغليفها، وعدد خطوط الالتصاق. يحتاج اللوح المغلف على الوجهين عادةً إلى مخصص مستقل لكل وجه. وإذا اختلفت المواد أو أوزان الطلاء بين الوجهين، فاحسبهما كلًّا على حدة.
استخدم الأبعاد عند مرحلة التغليف. فعندما يُغلّف لوح أكبر من المقاس المطلوب ثم يُقص بعد ذلك، تُطبّق المادة اللاصقة أيضًا على أجزاء ستصبح فاقدًا ناتجًا عن القص. ويؤدي الحساب استنادًا إلى الأبعاد النهائية إلى التقليل من تقدير الاستهلاك.
يتطلب مقام المعادلة العناية نفسها. فاللوح المغلف الكبير ومكوّن الأثاث النهائي وحدتا تكلفة مختلفتان. إذا أنتج اللوح عدة مكونات، فوزّع تكلفة المادة اللاصقة للوح على المكونات المقبولة الناتجة عنه. يؤثر مردود القص عندئذ في تكلفة المكوّن، رغم أنه لا يغيّر كمية المادة اللاصقة المستهلكة للوح الأصلي.
تُعدّ التكلفة لكل متر مربع ملتصق مفيدة لمقارنة درجات المواد اللاصقة أو إعدادات الآلة. أما ميزانية الإنتاج، فينبغي أن تتضمن أيضًا التكلفة لكل لوح صالح للبيع. ويمنع استخدام المقياسين معًا اختلاف حجم الألواح أو مزيج المنتجات من إخفاء أي تغير في الاستهلاك.
احسب كمية المادة اللاصقة التي ينبغي أن تصل إلى الألواح
يعتمد الحساب الأساسي على المساحة المطلية ووزن التطبيق والسعر لكل كيلوغرام:
الكتلة النظرية للمادة اللاصقة لكل لوح، كغ = مجموع [المساحة المطلية لكل خط التصاق، م² × وزن التطبيق لذلك الخط، غ/م²] ÷ 1,000
التكلفة النظرية للمادة اللاصقة لكل لوح = الكتلة النظرية للمادة اللاصقة لكل لوح × سعر المادة اللاصقة لكل كغ
بالنسبة إلى الألواح المستطيلة، تُحسب المساحة بضرب الطول في العرض، مع التعبير عن البعدين بالمتر. أدرج كل طبقة لاصقة تتطلبها البنية. واحتسب كمية المادة اللاصقة المترسبة فعليًا؛ فطلاء سطحي التلامس لا يعني تلقائيًا استخدام معدل النشر المحدد كاملًا على كل سطح.
بالنسبة إلى المادة اللاصقة التفاعلية PUR المصهورة بالحرارة، استخدم وزن تطبيق محدد الأساس بوضوح. لا تُدخل تعديلاً على نسبة المواد الصلبة مأخوذًا من حساب مادة لاصقة مائية ما لم تنص مواصفات المادة اللاصقة على ذلك. وبالمثل، يتطلب تحويل سُمك الطلاء إلى غرامات معرفة الكثافة؛ فإعداد السُمك وحده لا يحدد الاستهلاك.
استخدم أساسًا موحدًا لتحديد سعر الشراء. أدرج تكاليف الشحن والرسوم الأخرى المرتبطة مباشرة بالشراء، عند الاقتضاء، وتعامل مع الضرائب القابلة للاسترداد بطريقة متسقة. يمكن تسجيل بقايا العبوة كفاقد للمواد أو احتسابها ضمن سعر الكيلوغرام القابل للاستخدام فعليًا. اختر طريقة واحدة لتجنب احتسابها مرتين.
حوّل الاستهلاك النظري إلى تكلفة لكل لوح صالح للبيع
يفصل نموذج الدفعة العملي بين المادة اللاصقة المترسبة على الألواح والفاقد المرتبط بتشغيل الآلة:
كتلة المادة اللاصقة للدفعة = المادة اللاصقة المترسبة على جميع الألواح المعالجة + فاقد المادة اللاصقة أثناء الإعداد والتشغيل
تكلفة المادة اللاصقة لكل لوح صالح للبيع = كتلة المادة اللاصقة للدفعة × سعر المادة اللاصقة لكل كغ ÷ عدد الألواح المقبولة
في إنتاج منتج واحد بمعدل نشر ثابت، تُحسب الكتلة المترسبة ببساطة بضرب الكتلة النظرية لكل لوح في عدد الألواح المعالجة. أما في الإنتاج المتنوع، فاحسب كل منتج على حدة ثم اجمع النتائج. وأدرج المادة اللاصقة المطبقة على الألواح المرفوضة ضمن إجمالي الكتلة المترسبة.
يمنع ذلك خطأً محاسبيًا شائعًا: إضافة مخصص للرفض إلى الاستهلاك، ثم القسمة على كمية إنتاج تستبعد بالفعل المنتجات المرفوضة نفسها. ينبغي إدخال كل فاقد في الحساب مرة واحدة فقط.
قسّم الفاقد إلى فئات مفيدة. غالبًا ما تتصرف تجارب الطلاء عند بدء التشغيل وتغييرات المنتج بوصفها تكاليف مرتبطة بالدفعة. أما المادة اللاصقة المرتبطة بإجراء إيقاف متكرر، فقد تعتمد على جدول الإنتاج أكثر من اعتمادها على مساحة الألواح. وتوضح هذه الفروق سبب انخفاض تكلفة المادة اللاصقة لكل لوح في دفعة إنتاج طويلة مقارنة بعدة دفعات قصيرة لها إجمالي الإنتاج نفسه.
إذا استخدمت مخصصًا كنسبة مئوية، فحدّد أساس احتسابها. فالنسبة المضافة إلى الكتلة النظرية المترسبة تختلف عن النسبة المحسوبة من إجمالي استهلاك المادة اللاصقة. وينبغي للموردين التعبير عن المخصصات على الأساس نفسه قبل مقارنة تقديراتهم.
ينبغي إدراج مواد التنظيف الاستهلاكية في بند منفصل عند حساب تكلفة المادة اللاصقة وحدها. أما مادة PUR اللاصقة التي يتم التخلص منها أثناء التنظيف، فتُدرج في حساب المادة اللاصقة. ويسهّل الفصل بين هذه التكاليف إجراء مقارنة أوسع لتكاليف التشغيل لاحقًا.
المادة اللاصقة المتبقية في النظام ليست فاقدًا تلقائيًا
قد تؤدي المواد الموجودة في المصهّر والخراطيم والخزان وأداة التطبيق إلى تشويه نتائج تجربة قصيرة. فإذا بدأ النظام فارغًا وانتهى ممتلئًا، تجاوزت كمية المادة اللاصقة التي أُضيفت أثناء التجربة الكمية المستهلكة فعليًا. واحتساب كامل التعبئة على تلك الدفعة يبالغ في تقدير تكلفتها المتكررة.
ويحدث العكس عندما تبدأ التجربة والنظام ممتلئ وينتهي بمستوى أقل. فقد يجعل قياس المادة اللاصقة الجديدة المضافة فقط الاستهلاك يبدو منخفضًا بشكل غير معتاد.
استخدم ميزانًا للمواد بحدود قياس متماثلة في البداية والنهاية:
المادة اللاصقة المستهلكة = مخزون المادة اللاصقة القابل للاستخدام عند الافتتاح + المادة اللاصقة المضافة − مخزون المادة اللاصقة القابل للاستخدام عند الإغلاق
يشمل المخزون هنا المواد القابلة للاستخدام ضمن حدود القياس المحددة، بما فيها المواد الموجودة في الآلة عند الاقتضاء. أما المواد التي يجب التخلص منها فلا تُعدّ مخزونًا قابلًا للاستخدام عند الإغلاق. احتسبها ضمن الاستهلاك وحدّد سبب التخلص منها.
تتفاعل PUR مع الرطوبة، لذا يعتمد بقاء المواد المحتفظ بها صالحة للاستخدام على المادة اللاصقة وإجراءات التخزين والإيقاف الخاصة بالمعدات. استفسر عما يحدث أثناء فترات التوقف المعتادة، والتوقف الليلي، وفترات الإيقاف الأطول. لا تفترض أن كامل شحنة النظام تُفقد بعد كل توقف، أو أن كل كيلوغرام متبقٍ يظل صالحًا لإعادة الاستخدام إلى أجل غير مسمى.
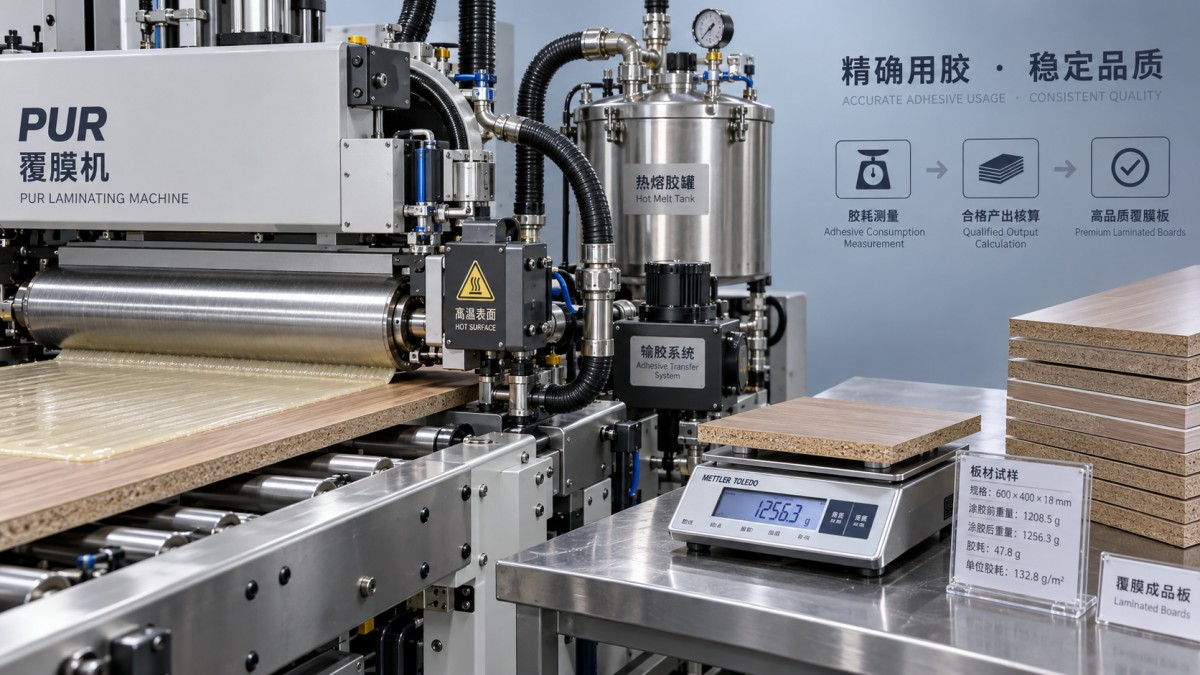
عند تقييم الاستثمار، ميّز بين الشحنة الأولية من المادة اللاصقة والاستهلاك المتكرر. فقد تحجز الشحنة الأولى رأس مال عامل، بينما يؤدي التخلص المتكرر من المادة إلى مصروف تشغيلي. ولكل منهما أثر مختلف في جدوى المشروع.
تحقق من وزن الطلاء دون الإضرار بقوة الالتصاق
لا تكون أقل كمية معلن عنها لنشر المادة اللاصقة مفيدة إلا إذا أنتجت ألواحًا مقبولة باستخدام الركيزة ومادة السطح المقصودتين. فمسامية اللوح وحالة السطح واستواؤه ولزوجة المادة اللاصقة ودرجة حرارة التطبيق وانتظام الطلاء، كلها عوامل قد تؤثر في معدل النشر المطلوب.
قد يسمح السطح الأملس والمتجانس بوزن تطبيق مختلف عن السطح الأكثر امتصاصًا أو تفاوتًا. ولا يمكن الاعتماد على الضغط لتعويض طبقة لاصقة غير مناسبة أو سوء تجهيز السطح. وقد يؤدي خفض الاستهلاك إلى ما دون نطاق التشغيل الملائم إلى زيادة انفصال الطبقات وعيوب المظهر وتكاليف الخردة.
اطلب قياسًا مضبوطًا لوزن الطلاء باستخدام مساحة محددة وطريقة وزن مناسبة. فعلى سبيل المثال، يمكن وزن عينة ممثلة قبل تطبيق المادة اللاصقة وبعده، بشرط أن يعزل الإجراء المادة اللاصقة المترسبة بأمان ويتجنب التلوث أو أي تغيرات أخرى في الوزن. اتبع إجراءات التعامل الخاصة بالمعدات عند العمل قرب المادة اللاصقة الساخنة والبكرات المتحركة.
يؤكد قياس معدل النشر كمية المادة المترسبة، لكنه لا يثبت جودة الالتصاق. قيّم العينات المغلفة بعد إخضاعها لظروف المعالجة المحددة من مورد المادة اللاصقة، وبالاستناد إلى معايير قبول المنتج. فقوة التحمل عند المناولة مباشرة بعد التطبيق لا تثبت وحدها الأداء النهائي.
تحتاج سرعة الآلة أيضًا إلى سياق. فقد تؤدي زيادة الإنتاجية إلى توزيع بعض أنواع الفاقد الثابت على عدد أكبر من الألواح، لكن السرعة وحدها لا تقلل كمية المادة اللاصقة المطلوبة لكل متر مربع. وينبغي أن يظل ادعاء خفض الاستهلاك صحيحًا عند سرعة الإنتاج المقترحة، مع الحفاظ على انتظام الطلاء وجودة المنتج النهائي ضمن الحدود المقبولة.
قارن عروض الآلات في ظل ظروف الإنتاج نفسها
ينبغي أن يوضح عرض آلة تغليف PUR الظروف التي يستند إليها تقدير استهلاك المادة اللاصقة. فالتجربة على سطح واحد سهل التغليف لا تحدد ميزانية مصنع يعالج عدة ركائز وتشطيبات وأحجام دفعات.
قدّم لكل مورد موجز متطلبات الإنتاج نفسه واطلب المعلومات التالية:
- تركيبات الألواح وأبعاد الأسطح المطلية ودرجات المواد اللاصقة المستخدمة في التقدير.
- وزن التطبيق المقاس لكل خط التصاق والطريقة المستخدمة لتحديده.
- الكمية المعالجة والكمية المقبولة وكيفية التعامل مع قطع التجربة.
- مخزون المادة اللاصقة عند بداية فترة القياس ونهايتها.
- تكرار إجراءات بدء التشغيل وتغيير المنتج والتنظيف والإيقاف، واستهلاك المادة اللاصقة في كل منها.
- معايير الجودة المستخدمة لقبول الألواح بعد المعالجة.
متى كان ذلك عمليًا، راقب دورة إنتاج ممثلة تتضمن انقطاعات عادية وتغييرًا للمنتج. يمكن لعرض متواصل أن يوضح استقرار أداء الطلاء، بينما تكشف دورة كاملة الاستهلاك المرتبط بجدول المصنع الفعلي.
قيّم خصائص المعدات من خلال أثرها في هذا الحساب. فقد تقلل دقة التحكم في التطبيق من زيادة معدل النشر. ويمكن لنظام مصمم لنمط الدفعات المخطط له أن يقلل المواد التي يتم التخلص منها بين دفعات الإنتاج. كما تساعد سهولة الصيانة وتوفر قطع الغيار في الحفاظ على انتظام الطلاء بمرور الوقت. واطلب من الموردين ربط هذه الخصائص بظروف تشغيل قابلة للقياس.
عند مناقشة مشروع معدات النجارة مع Qingdao Zhongding Machinery Co., Ltd.، أدرج قياس المادة اللاصقة وإجراءات التشغيل ضمن النقاش الفني إلى جانب متطلبات السعة والدعم. وتوفر آلات النجارة التي تقدمها الشركة ودعم ما بعد البيع سياقًا لهذا النقاش؛ ومع ذلك، ينبغي أن يستند تقدير التكلفة إلى عملية التغليف المقترحة وافتراضات الاستهلاك الموثقة.
اختبر جدوى الاستثمار في ضوء تغيرات الإنتاج
أنشئ جدول بيانات عمليًا يتضمن مدخلات منفصلة لسعر المادة اللاصقة ووزن النشر ومزيج المنتجات ومردود الإنتاج المقبول وحجم الدفعة والفاقد في كل حدث إنتاجي. وأبقِ الصيغ واضحة حتى تتمكن من تقييم عرض سعر أو جدول إنتاج مُحدّث دون إعادة بناء النموذج.
استخدم سيناريو أساسيًا يعكس الإنتاج المخطط، وسيناريو ملائمًا يستند إلى تشغيل مستقر تم إثباته، وسيناريو متحفظًا يعكس انقطاعات محتملة أو مزيج منتجات أكثر تطلبًا. غيّر المدخلات غير المؤكدة بدلًا من تطبيق احتياط غير مفسر على كل شيء.
تساعد هذه العلاقات على تحديد المواضع التي تكون فيها الأدلة الإضافية ذات قيمة. فالتغير في السعر يؤثر في تكلفة كل كيلوغرام مستهلك. ويغير خفض معدل النشر كمية المادة اللاصقة المترسبة على الألواح. ويقلل خفض عدد مرات تغيير المنتج الفاقد المرتبط بكل حدث. كما يوزع تحسين مردود الإنتاج المقبول تكلفة المادة اللاصقة للدفعة على كمية أكبر من الإنتاج الصالح للبيع. ويتطلب كل تحسين أدلة مختلفة.
لحساب الوفورات السنوية، اضرب الفرق في تكلفة المادة اللاصقة لكل لوح صالح للبيع في كمية إنتاج سنوية واقعية من الألواح المقبولة. وإذا تفاوتت المنتجات تفاوتًا كبيرًا، فاحسب الوفورات حسب مجموعة المنتج. وأبقِ الطاقة والعمالة ومستهلكات التنظيف والصيانة والتمويل في بنود مستقلة قبل جمعها في تقييم استثماري أوسع.
قبل الالتزام بشراء آلة، اتفق على تجربة ممثلة وحدود قياسها. إن سجلًا يوضح كمية المادة اللاصقة المضافة والمواد القابلة للاستخدام المحتفظ بها والألواح المعالجة والألواح المقبولة يوفر أساسًا عمليًا لقرار الشراء. كما يصبح معيارًا للتحقق من تكاليف التشغيل بعد بدء الإنتاج.
أرسل استفسارك
نرحب بتعاونكم، وسنعمل على التطور معكم.