


الأخبار والمعارض
أحدث مستجدات المصنع واتجاهات القطاع ومعلومات المعارض العالمية
تكلفة معدات النجارة: إعداد الميزانية بما يتجاوز سعر شراء الآلة
قد يجعل عرض سعر تنافسي للآلة قرار الشراء يبدو واضحًا ومباشرًا، إلى أن تصل الفواتير المتبقية. فالشحن والتخليص الجمركي والأعمال الكهربائية والعدد والتركيب وتدريب المشغلين، كلها عوامل قد تغيّر حجم الاستثمار المطلوب قبل خروج أول لوح صالح للبيع من الآلة. وبالنسبة إلى فرق المشتريات، فإن فهم تكلفة معدات تشغيل الأخشاب يعني إعداد ميزانية لجاهزية الإنتاج، لا الاكتفاء بالحصول على سعر شراء جذاب.
لكن السؤال الأصعب هو ما يحدث بعد ذلك. فقد تتطلب الآلة الأقل تكلفةً في البداية وقت إعداد أطول، أو تستهلك عددًا أكبر من العدد، أو تتسبب في توقف الإنتاج انتظارًا لقطع الغيار. وتربط الميزانية الواقعية تكاليف الشراء بظروف التشغيل اليومية، ما يمنح فرق المشتريات والمالية والإنتاج أساسًا مشتركًا للمقارنة.
ابدأ بمتطلبات الإنتاج، لا بعرض السعر
قبل طلب الأسعار، حدّد ما يجب أن تنتجه المعدات. فعبارة «منشار لإنتاج الخزائن» تترك مجالًا واسعًا للتأويل. تؤثر أبعاد الألواح وأنواع المواد وجودة الحواف المطلوبة وحجم الدفعات وساعات التشغيل وتكرار تغيير الإعدادات، كلها في تحديد التهيئة التي تقدم قيمة جيدة.
قد تستفيد ورشة تتعامل مع طلبات مخصصة ومتنوعة من سهولة الضبط ومرونة التشغيل أكثر من استفادتها من الأتمتة المتقدمة. وقد يكون الاستثمار الأولي الأعلى مبررًا لمصنع يعالج دفعات متكررة، إذا أدى التموضع الآلي إلى خفض أعمال الإعداد المتكررة. ليس أي من النهجين أقل تكلفة بطبيعته؛ فالإجابة الصحيحة تعتمد على نمط الإنتاج.
قدّم للموردين متطلبات مكتوبة تشمل:
- المواد والأبعاد: الأحجام والسماكات المعتادة والقصوى لقطع العمل، وتركيبات المواد.
- توقعات الإنتاج: كمية الإنتاج الصالح للبيع المطلوبة لكل وردية، بما في ذلك وقت التحميل والضبط والتفريغ.
- متطلبات الجودة: تفاوتات الأبعاد، وتشطيب السطح، والمستويات المقبولة للتشظي أو إعادة العمل.
- ظروف التشغيل: مصدر الطاقة المتاح، وبنية شفط الغبار، ومساحة الأرضية، وخبرة المشغلين.
يساعد ذلك على تفادي خطأ شائع في إعداد الميزانية: مقارنة آلة أساسية بحزمة جاهزة للإنتاج كما لو كان العرضان متكافئين.
قسّم ميزانية تكلفة معدات تشغيل الأخشاب إلى ثلاثة مستويات
يسهّل تقسيم الاستثمار إلى تكاليف الشراء، والجاهزية للإنتاج، والملكية المستمرة اكتشاف البنود التي قد تُغفل، كما يوضح توقيت الحاجة إلى السيولة.
افصل الضرائب القابلة للاسترداد عن التكاليف الدائمة عندما تسمح القواعد المحلية باستردادها. فقد تظل هذه الضرائب تتطلب تدفقًا نقديًا حتى إن لم تتحول في نهاية المطاف إلى مصروف. وينبغي لفريقك المالي أو مستشارك الجمركي تأكيد المعالجة الضريبية بدلًا من الاعتماد على تقدير عام من المورد.
السعر بعد التسليم لا يعني بالضرورة أن الآلة مركّبة
قد يتوقف عرض السعر الموصوف بأنه «يشمل الشحن» قبل وصول الآلة بوقت طويل إلى موضع تشغيلها. تحقّق مما إذا كان السعر يشمل رسوم محطة الوصول، والتخليص الجمركي، والتوصيل المحلي، والتفريغ، ونقل الآلة داخل المبنى.
اطلب تحديد قاعدة Incoterms المعمول بها وإصدارها والمكان المسمى. وتحدد هذه القواعد مسؤوليات مهمة وانتقال المخاطر، لكنها لا تحل محل نطاق تركيب مفصل ولا تسوّي تلقائيًا جميع رسوم الوجهة.
في حالة آلات تشغيل الأخشاب المستوردة، تكتسب أبعاد التغليف والوزن الإجمالي أهمية تضاهي مساحة الآلة نفسها. فهي تؤثر في ترتيبات الشحن ومتطلبات الرفع وإمكانية الوصول إلى الموقع. وقد تؤدي التأخيرات الناجمة عن نقص المستندات أو عدم توفر طاقم التفريغ إلى رسوم تخزين أو انتظار.
غالبًا ما تكشف أرضية المصنع التكاليف التي أُغفلت
قد تلائم الآلة مخططًا مرسومًا، لكنها تظل صعبة الاستخدام. على فريق المشتريات مراجعة كامل نطاق العمل مع موظفي الإنتاج والصيانة قبل اعتماد الطلب.
استخدم المنشار المنزلقZDV6 مثالًا عمليًا لإعداد الميزانية. فهو مزود بمنضدة انزلاقية مقاسها 3200 × 388 mm، وسعة قطع إجمالية تبلغ 3200 mm، ومسافة 1250 mm بين شفرة المنشار وسياج القطع الطولي. وتبلغ أبعاده الإجمالية المعلنة 3250 × 3150 × 900 mm، فيما يبلغ وزنه الإجمالي 850 kg. تساعد هذه الأرقام في وضع المخطط الأولي وترتيب المناولة، لكنها لا تحدد كامل المساحة اللازمة لتحميل الألواح بأمان، وحركة المنضدة، وتنقل المشغل، وتجهيز المواد.
يوضح أيضًا نظام الرفع اليدوي لمجموعة المنشار وآلية الإمالة بزاوية 45°–90° سبب ضرورة ملاءمة التهيئة لسير العمل. قد تناسب التعديلات اليدوية مهام الورش المتنوعة، أما التغييرات المتكررة في الزاوية أو الارتفاع فينبغي احتسابها ضمن تقييم وقت الإعداد. ويجب أن يعكس القرار تسلسل الأعمال الفعلي بدلًا من تفضيل عام للمعدات اليدوية أو الآلية.
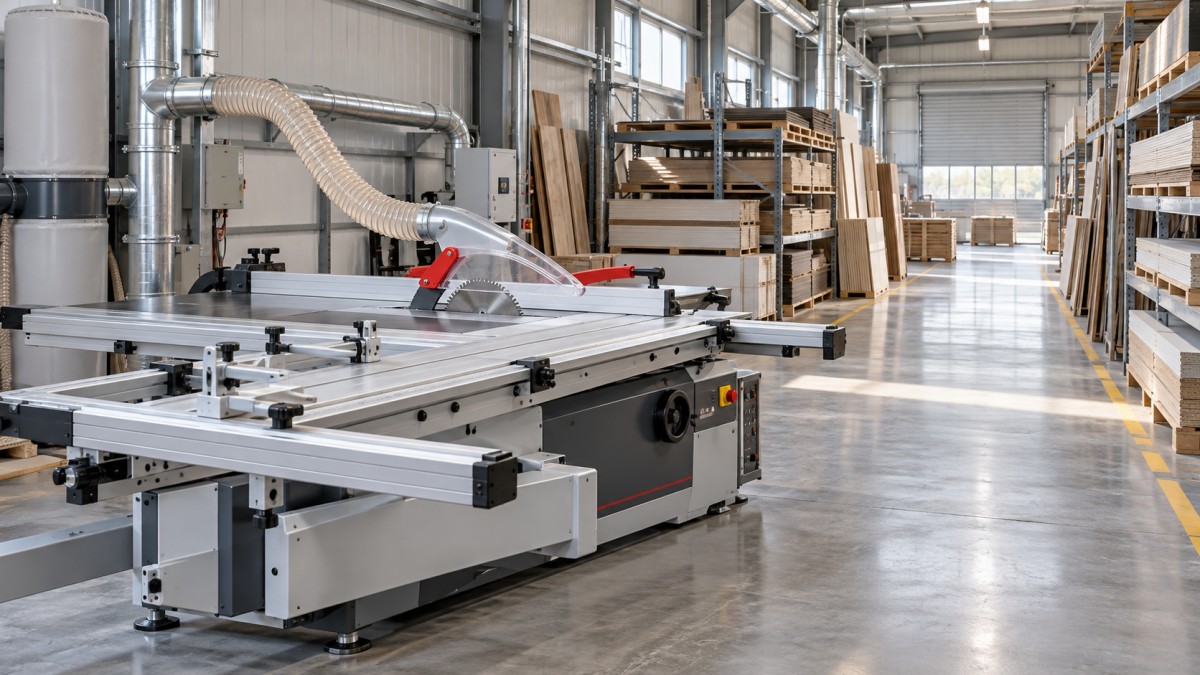
قبل التسليم، افحص مسار النقل من نقطة التفريغ إلى الموضع النهائي للآلة. تحقّق من فتحات الأبواب ومساحة المناورة وحالة الأرضية وأي قيود على الرفع. واطلب من مختصين مؤهلين تأكيد ملاءمة الأرضية وترتيبات المناولة؛ فالوزن الإجمالي وحده لا يكفي لاختيار معدات الرفع أو تقييم حمولة الأرضية.
وتتطلب المرافق الاهتمام نفسه. فالتوافق الكهربائي يشمل الجهد والطور والتردد والحماية ومتطلبات التوصيل، وليس قدرة المحرك فحسب. وقد يتطلب شفط الغبار تعديلات على مجاري الهواء وسعة مناسبة للتجميع وتدابير تتوافق مع متطلبات السلامة من الحرائق والسلامة المهنية المحلية. ولا تُدرج تكاليف الهواء المضغوط في الميزانية إلا إذا كانت الآلة المختارة أو ملحقاتها تتطلبه.
حوّل تكاليف التشغيل إلى نموذج عملي لتكلفة الملكية
يمكن البدء بالمعادلة التالية:
إجمالي تكلفة الملكية = تكاليف الشراء والتسليم + تكاليف الجاهزية للإنتاج + تكاليف التشغيل والصيانة خلال فترة التقييم + تكاليف التخلص − حصيلة إعادة البيع المتوقعة.
اختر فترة تقييم موحدة لجميع الموردين، مثل الفترة المستخدمة في إجراءات اعتماد النفقات الرأسمالية لدى شركتك. واستخدم ساعات الإنتاج ومعدلات الأجور وتعريفات الطاقة وافتراضات الإنتاج نفسها. وقد يتطلب التمويل أيضًا تحليل التدفقات النقدية المخصومة عند إجراء مقارنات طويلة الأجل.
الطاقة: ميّز بين القدرة المقدرة والاستهلاك الفعلي
تفيد معدلات قدرة المحركات في التحقق من المتطلبات الكهربائية، لكنها لا تحدد فاتورة الكهرباء. فالاستهلاك الفعلي يعتمد على الحمل ووقت التوقف ونوع المادة وظروف القطع والأنظمة المساعدة.
يحتوي المنشار المنزلق المذكور أعلاه على محرك منشار رئيسي بقدرة 5.5 kW ومحرك تسجيل بقدرة 1.1 kW. ولا ينبغي اعتبار مجموع قدرتهما المقدرة طلبًا كهربائيًا مستمرًا تم قياسه. ولأغراض إعداد الميزانية، اطلب بيانات التشغيل أو استخدم تقديرًا موضحًا بجلاء، ثم تحقّق منه خلال تجارب الإنتاج.
تكلفة الكهرباء المقدرة = متوسط مدخل الطاقة الكهربائية المقاس بالكيلوواط × ساعات التشغيل × تعرفة الكهرباء المعمول بها.
أدرج الشفط والأنظمة المساعدة الأخرى المطلوبة ضمن حدود المقارنة نفسها. وعند الاقتضاء، ضع رسوم الطلب في الحسبان إلى جانب رسوم استهلاك الطاقة.
العدد والصيانة: تتراكم الفواتير الصغيرة
ينبغي تخصيص بنود منفصلة في الميزانية للشفرات والقواطع والمواد الكاشطة ومواد التشحيم والأحزمة وغيرها من المواد الاستهلاكية. وفي قطع الألواح، تؤثر تركيبة المادة والطلاء وحجم القطع ومتطلبات التشطيب في اختيار الشفرة وتكرار شحذها.
تحقّق من العدد المشمولة، ومدى ملاءمتها لموادك، وسهولة توفر البدائل. واشترِ كمية كافية من العدد الأولية لتجنب توقف الإنتاج كلما أُرسلت شفرة للشحذ.
يجب أن تشمل تقديرات الصيانة تكاليف العمالة إلى جانب قطع الغيار. اطلب تفاصيل المهام المجدولة وفتراتها الموصى بها ومتطلبات التشحيم وترتيبات الوصول. فقد يظل استبدال مكوّن منخفض السعر مكلفًا إذا تطلب العمل تفكيكًا مطولًا أو الاستعانة بفني متخصص.
تحدد العمالة والهدر والتوقف تكلفة كل قطعة صالحة للاستخدام
لا تُعد سرعة الآلة وحدها معيارًا قويًا للشراء. فلا يزال على المشغلين تحميل المواد وتحديد مواضع قطع العمل وفحص الأبعاد وتغيير العدد ونقل القطع المنجزة. قارن دورة الإنتاج كاملة باستخدام أعمال تمثيلية.
تكلفة القطعة الصالحة للبيع = تكاليف الإنتاج ذات الصلة ÷ عدد القطع المقبولة.
يربط ذلك الإنفاق على المعدات بالنتائج القابلة للاستخدام. وقد يؤدي اتساق القطع الأفضل إلى تقليل إعادة العمل وفاقد المواد، لكن ينبغي إثبات الوفورات بالتجارب بدلًا من افتراضها استنادًا إلى قائمة الميزات.
بالنسبة إلى وقت التوقف، قدّر الأثر المالي لفقدان الإنتاج أو الشحن الطارئ أو العمل الإضافي أو الاستعانة بمصادر خارجية. وتجنب احتساب الخسارة نفسها مرتين؛ كالجمع بين هامش المساهمة المفقود والإيرادات المفقودة دون مراعاة التكاليف التي لم يتم تكبدها.
قارن عروض الأسعار بإزالة مواطن الالتباس
لا تكون أقل تكلفة معروضة لمعدات تشغيل الأخشاب ذات دلالة إلا إذا كانت العروض تغطي المتطلبات نفسها. وغالبًا ما تكون عملية التوضيح الموجزة أكثر فائدة من التفاوض على خصم قبل حسم نطاق العمل.
وجّه الأسئلة نفسها إلى كل مورد في القائمة المختصرة:
- ما خيارات الآلة والشفرات والملحقات ووسائل الحماية والمستندات المشمولة؟
- ما الأعمال التي يجب على المشتري إكمالها في الموقع قبل التركيب؟
- هل يشمل التشغيل الأولي المحاذاة والقطع التجريبي وتعليمات المشغل؟
- من يتحمل تكاليف سفر الفني والإقامة والترجمة والحضور الإضافي؟
- ما الذي يغطيه الضمان، وما المستثنى منه، وكيف تُعالج المطالبات؟
- ما قطع الغيار الموصى بتوفرها محليًا، وما أسعارها الحالية ومهل توريدها المقدرة؟
- كيف يُقدّم الدعم الفني عبر المناطق الزمنية واللغات المختلفة؟
واطلب أيضًا معايير قبول مكتوبة. ينبغي تحديد المواد التمثيلية والأبعاد المتفق عليها ومتطلبات التشطيب وفحوص السلامة وكيفية التعامل مع المسائل العالقة قبل الشحن أو التشغيل الأولي. ويجب أن يعكس القبول قدرة الآلة المتفق عليها، لا عرضًا توضيحيًا غير رسمي باستخدام قطعة عمل سهلة على نحو استثنائي.
تقدم شركة Qingdao Zhongding Machinery Co., Ltd. خبرة تزيد على 20 عامًا في آلات تشغيل الأخشاب لهذه المناقشات، إلى جانب الدعم الفني وتوريد قطع الغيار وخدمات ما بعد البيع. وبالنسبة إلى المشترين، تتمثل الخطوة العملية في تحويل هذه الإمكانات الخدمية إلى نطاق متفق عليه يشمل المستندات المطلوبة وترتيبات التدريب وتوصيات قطع الغيار وجهات الاتصال للدعم للمعدات المختارة.
اعتمد ميزانية تصمد أمام شهر صعب
إن تقدير الحالة الأساسية ضروري، لكنه لا يكفي. اختبر ما يحدث إذا بدأ الإنتاج في وقت متأخر عن المخطط، أو كان معدل الاستخدام أقل، أو تآكلت العدد بسرعة أكبر، أو استغرق وصول قطعة غيار أساسية وقتًا أطول. تكشف هذه السيناريوهات ما إذا كان الاستثمار سيظل قابلًا للإدارة في ظروف أقل ملاءمة.
أبقِ الاحتياطي منفصلًا عن التكاليف المعروفة. ينبغي أن يغطي مواطن عدم اليقين المحددة، لا أن يخفي عروض الأسعار الناقصة. واحصل على تقديرات مؤكدة للبنود الرئيسية، مثل الأعمال الكهربائية والنقل الداخلي، ثم وضّح المخاطر المتبقية التي تستدعي تخصيص احتياطي.
افصل أيضًا جدول الدفعات عن نموذج تكلفة الملكية. فقد تتطلب العربون والرصيد قبل الشحن ومدفوعات الاستيراد ورسوم التركيب والمواد الاستهلاكية الأولية سيولة قبل أن تبدأ الآلة في تحقيق الإيرادات. وقد يضغط استثمار معقول على المدى الطويل على رأس المال العامل إذا لم تُراعَ هذه المواعيد.
لا تقتصر أفضل توصية للشراء على قول «هذا المورد أقل تكلفة». بل توضح الآلة الملائمة لحجم العمل، وما يلزم لجعلها جاهزة للإنتاج، وكيف تؤثر افتراضات التشغيل في التكلفة النهائية. وعندما تُوثّق هذه النقاط، تصبح تكلفة معدات تشغيل الأخشاب قرارًا استثماريًا يمكن إدارته بدلًا من سلسلة مفاجآت بعد التسليم.
أرسل استفسارك
نرحب بتعاونكم، وسنعمل على التطور معكم.