

الأخبار والمعارض
أحدث مستجدات المصنع واتجاهات القطاع ومعلومات المعارض العالمية
متى تصل آلات معالجة الخشب الصلب الأوتوماتيكية إلى نقطة التعادل؟
تصل آلات معالجة الخشب الصلب الأوتوماتيكية إلى نقطة تعادل الاستثمار عندما تغطي المنافع النقدية الإضافية التراكمية كامل تكلفة وضعها في الخدمة الإنتاجية. وتشمل المنافع ذات الصلة الوفورات النقدية والمساهمة الناتجة عن بيع الإنتاج الإضافي القابل للبيع، وليس الطاقة الإنتاجية الاسمية أو الإهلاك المحاسبي أو ساعات العمل التي يظل الموظفون خلالها على كشوف الرواتب.
لا توجد فترة استرداد موحدة يمكن الدفاع عنها في جميع الحالات. فالآلة ذات معدل الاستخدام المرتفع، والوفورات القابلة للقياس في استهلاك الأخشاب، وخطة التوظيف القابلة للتنفيذ، يمكن أن تسترد استثمارها أسرع بكثير من معدات مماثلة تعمل على دفعات إنتاج قصيرة من دون طلب كافٍ. ويتمثل سؤال الموافقة في ما إذا كانت المنافع التشغيلية التي تم التحقق منها ستسترد الاستثمار المركّب خلال فترة مقبولة، مع احتساب التشغيل الأولي والتدرج في رفع الإنتاج.
حدّد نقطة التعادل المهمة
يسهل الخلط بين حسابين. تحدد نقطة التعادل التشغيلي حجم الإنتاج اللازم لتغطية تكاليف التشغيل. أما استرداد الاستثمار فيحدد الوقت الذي تكون فيه المعدات قد أعادت النقد المخصص لشرائها وتنفيذها. ويمكن للآلة أن تحقق أرباحًا تشغيلية من دون أن تكون قد استردت تكاليف الشراء والتركيب.
لإعداد تقدير أولي:
فترة الاسترداد البسيطة = إجمالي الاستثمار الأولي ÷ صافي المنفعة النقدية الإضافية السنوية
تفترض هذه المعادلة ثبات المنافع منذ البداية. أما في حالة التركيب الذي يتطلب تدريبًا أو تكاملًا أو نقلًا تدريجيًا للإنتاج، فيكون إعداد جدول للتدفقات النقدية الشهرية أو الفصلية أكثر موثوقية. ويحدث الاسترداد في الفترة التي يصبح فيها صافي التدفق النقدي التراكمي موجبًا.
كما تتجاهل فترة الاسترداد البسيطة القيمة الزمنية للنقود والتدفقات النقدية بعد الاسترداد. لذلك ينبغي تقييم الاستثمار الأطول عمرًا باستخدام صافي القيمة الحالية إلى جانب فترة الاسترداد. ولا تعني فترة الاسترداد القصيرة تلقائيًا أن الاستثمار هو الأفضل، إذا كان خيار آخر يحقق قيمة أكبر بكثير على مدى عمره الإنتاجي.
ابدأ بتكلفة الاستثمار المركّب، لا بعرض السعر
قد يشمل عرض السعر لآلات معالجة الخشب الصلب الأوتوماتيكية الآلة، من دون أن يغطي كل ما يلزم لتشغيلها بأمان وبصورة متسقة. وينبغي أن يعكس المقام في حساب الاستثمار النطاق الفعلي للتركيب.
افصل الضرائب القابلة للاسترداد عن التكاليف الدائمة، مع مراعاة أي احتياج مؤقت إلى التمويل. وبالمثل، ميّز رأس المال العامل الإضافي عن الاستهلاك: فالمخزون يقيّد النقد، لكنه قد يكون قابلًا للاسترداد لاحقًا. وإذا كان من المقرر بيع المعدات الحالية، فأدرج تقديرًا مدعومًا فقط لصافي عائدات بيعها.
ينبغي أيضًا احتساب الإنتاج المفقود أثناء التركيب صراحةً. سجّل المساهمة المفقودة أو التكلفة الإضافية اللازمة لمواصلة التسليم من خلال العمل الإضافي أو الاستعانة بمصادر خارجية. ولا تحتسب كليهما لنقص الإنتاج نفسه. وإذا أُدرجت هذه التكاليف في جدول التدفقات النقدية لمرحلة رفع الإنتاج، فلا ينبغي إضافتها مرة أخرى إلى الاستثمار الأولي.
حدّد المنافع التي تتحول فعليًا إلى نقد
تتطلب وفورات العمالة تغييرًا قابلًا للتنفيذ
قد يؤدي تحويل عدة مهام يدوية إلى تسلسل آلي واحد إلى تحرير قدر كبير من وقت العمالة. لكن ذلك لا يعني بالضرورة انخفاض الرواتب. وتتحقق الوفورات النقدية عندما يؤدي التغيير إلى إلغاء العمل الإضافي، أو تجنب التوظيف المخطط له، أو خفض العمالة المؤقتة، أو إلغاء وظائف عبر تعديل قابل للتحقيق في عدد العاملين.
إذا أُعيد توزيع الموظفين، فلا ينبغي تلقائيًا احتساب ساعات عملهم المتاحة على أنها وفورات في الرواتب. ويمكن لإعادة التوزيع أن تحقق قيمة عبر إزالة اختناق في موضع آخر، لكن يجب ربط هذه القيمة بمساهمة إضافية أو نفقات تم تجنبها. واحتساب الأجور الكاملة للموظفين والإنتاج الذي يتيحونه معًا من شأنه المبالغة في تقدير المنفعة.
يجب أن تشمل مقارنة التوظيف التحميل والتفريغ والإعداد والفحص وتغيير الأدوات ومناولة المواد. وقد تقلل عملية القطع أو التشكيل الآلية الحاجة إلى الحضور المباشر، مع استمرار الحاجة إلى أعمال الدعم خارج دورة تشغيل الآلة.
يتطلب مردود الأخشاب أساسًا متسقًا للقياس
في معالجة الخشب الصلب، قد يكون لتحسين المردود أثر مالي مهم، لأن جودة الأخشاب والعيوب وحالة الرطوبة ومتطلبات القطع تؤثر في الإنتاج القابل للاستخدام. ومع ذلك، لا تكون زيادة نسبة المردود ذات دلالة إلا عند مقارنة مواد الإدخال ومتطلبات الأجزاء النهائية المتشابهة.
عند ثبات الإنتاج القابل للبيع، يمكن تقدير وفورات الأخشاب على النحو التالي:
وفورات المواد السنوية = (استهلاك الأخشاب الأساسي − استهلاك الأخشاب المقترح) × تكلفة شراء الأخشاب المماثلة
استخدم النوع والدرجة ومواصفات الرطوبة وقواعد قبول الأجزاء النهائية نفسها في الحالتين. وأدرج التغيرات في عائدات بيع الخردة عند الاقتضاء. ولا تثبت تجربة تستخدم أخشابًا مستقيمة وخالية من العيوب على نحو استثنائي وجود وفورات في إنتاج يتضمن عقدًا أو شقوقًا أو تقوسًا أو أطوالًا متفاوتة.
افصل أيضًا وفورات المواد عن انخفاض المنتجات المرفوضة. فإذا كان تحسن المردود يحتسب بالفعل الأخشاب التي تم توفيرها نتيجة انخفاض عدد الأجزاء المعيبة، فلا يجوز احتساب الأخشاب نفسها مرة أخرى ضمن وفورات الجودة. وقد تظل وفورات عمالة إعادة العمل الإضافية أو تكاليف التخلص صالحة للاحتساب.
لا تحقق الطاقة الإنتاجية الإضافية مساهمة إلا إذا أمكن بيعها
لا يُعد معدل الإنتاج الاسمي منفعة مالية بحد ذاته. فلا يحقق الإنتاج الإضافي قيمة إلا عند وجود طلب، وإمدادات كافية من العمليات السابقة، وطاقة استيعابية في العمليات اللاحقة لإتمامه وشحنه.
المقياس المناسب هو المساهمة الإضافية: الإيرادات الإضافية مطروحًا منها جميع التكاليف المتغيرة المرتبطة بها، بما في ذلك الأخشاب وتآكل الأدوات والطاقة والتعبئة والشحن والعمولات والنفقات الأخرى المرتبطة بحجم الإنتاج. وعندما يتضمن خط الأساس أعمالًا مسندة إلى مقاولين من الباطن ويمكن نقلها فعليًا إلى داخل الشركة، فقد تكون تكاليف الاستعانة بمقاولين التي تم تجنبها منفعةً أكثر قابلية للدعم من نمو المبيعات المتوقع.
حافظ على اتساق هذا الحساب مع نموذج الوفورات. فإذا قُيّم الإنتاج الإضافي باستخدام هامش يعكس بالفعل انخفاض تكاليف المواد أو العمالة، فلا تحتسب التحسينات نفسها مرة أخرى بوصفها وفورات منفصلة على ذلك الإنتاج.
حوّل سرعة الآلة إلى إنتاج قابل للبيع ويمكن تحقيقه
لا تكفي سرعة التغذية أو عدد الدورات في الدقيقة لإثبات التدفق النقدي السنوي. إذ يقل وقت الإنتاج المتاح بسبب تبديل الإعدادات وصيانة الأدوات ونقص المواد والتنظيف والأعطال وفواقد الجودة. كما يهم مزيج المنتجات: فخط يعالج دفعات طويلة من مكونات متكررة يختلف في نمط تشغيله عن خط يتعامل مع تغييرات متكررة في الأبعاد وأنواع الأخشاب.
يبدأ نموذج مفيد للطاقة الإنتاجية بالساعات المجدولة، ثم يطرح الفواقد الواقعية، ويحوّل الناتج المتبقي إلى أجزاء مقبولة. تجنب تطبيق خصومات متداخلة: فإذا كان معدل الإنتاج المرصود يشمل بالفعل التوقفات القصيرة وفواقد السرعة، فلا تطرحها مجددًا باستخدام عامل كفاءة آخر.
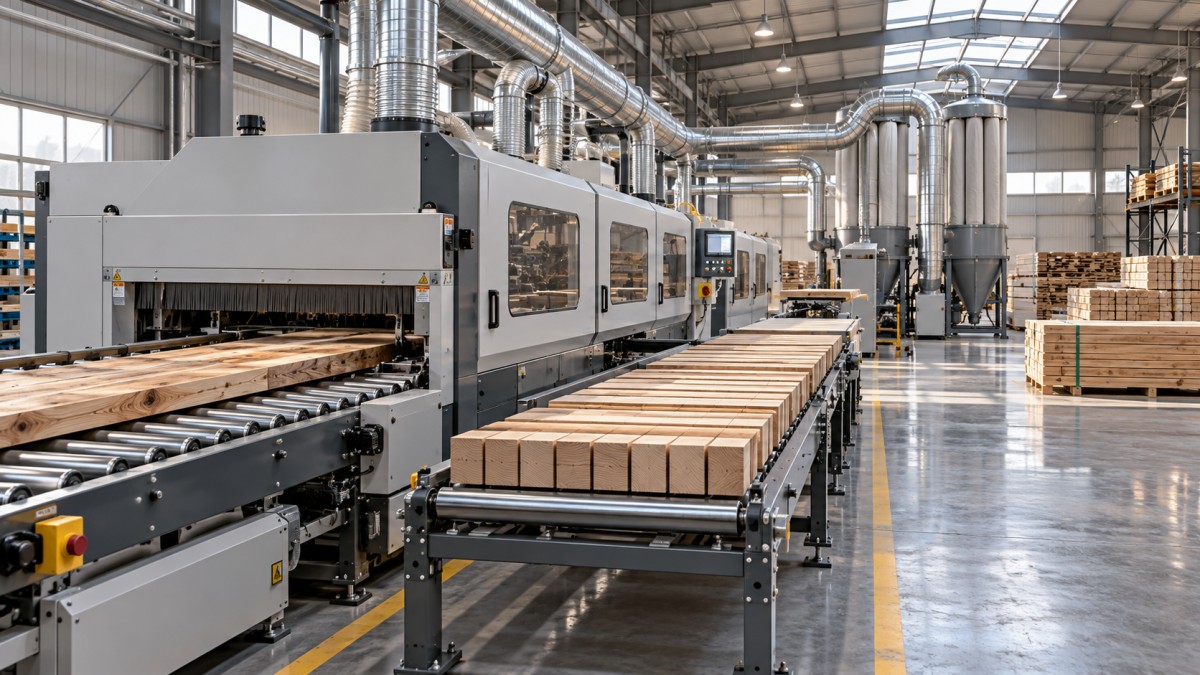
يهم القيد في النظام أكثر من معدل الآلة منفردة. فلن يؤدي تسريع القطع الأولي إلى زيادة الشحنات إذا ظل التجفيف أو التشكيل أو التجميع أو التشطيب عنق الزجاجة. وفي هذه الحالة، قد يظل الاستثمار مبررًا بفضل وفورات المردود أو العمالة، لكن ينبغي استبعاد مساهمة المبيعات الإضافية من السيناريو الأساسي ما لم يُعالج القيد في العمليات اللاحقة.
لذلك ينبغي أن تستخدم اختبارات القبول مخزونًا ممثلًا ومزيجًا واقعيًا من الطلبات. سجّل الإنتاج المقبول واستهلاك الأخشاب وإجمالي عدد العاملين ووقت تغيير الإعدادات واستخدام الأدوات، وليس أفضل تشغيل متواصل فحسب.
مثال عملي لحساب فترة الاسترداد
لنفترض استثمارًا افتراضيًا قدره$200,000، يشمل المعدات والتسليم والتركيب والتدريب وقطع الغيار الأولية ورأس المال العامل الإضافي. توضح الأرقام أدناه طريقة الحساب؛ وهي ليست معايير مرجعية للسوق ولا ادعاءات بشأن أداء المورد.
مع تجاهل مرحلة رفع الإنتاج، تبلغ فترة الاسترداد البسيطة $200,000 ÷ $65,000، أي نحو3.08 سنوات. لنفترض أن السنة الأولى تحقق صافي منفعة قدره $32,000 فقط بسبب التدرج في رفع معدل الاستخدام. بعد ثلاث سنوات، يبلغ الاسترداد التراكمي $162,000: أي $32,000 إضافة إلى سنتين بقيمة $65,000 لكل منهما. ويتبقى استرداد $38,000، ما يستغرق نحو 0.58 سنة، لتصبح فترة الاسترداد قرابة 3.6 سنوات من تاريخ الاستثمار الأولي.
يفترض هذا الحساب المبسط استثمارًا مقدمًا ومنافع تُحقق بالتساوي خلال كل سنة. وينبغي أن يستخدم نموذج الموافقة مواعيد الدفع الفعلية والتدفقات النقدية الشهرية المتوقعة، ولا سيما عندما تُدفع الدفعات المقدمة قبل التشغيل الأولي بعدة أشهر.
اختبر الافتراضات التي قد تغير القرار
يخفي تقدير واحد لفترة الاسترداد مدى اعتماد الاستثمار على معدل الاستخدام والطلب والمردود وتغييرات التوظيف. وينبغي تغيير هذه الافتراضات معًا عندما تكون مترابطة. فعلى سبيل المثال، قد يؤدي انخفاض الإنتاج إلى خفض وفورات المواد ومساهمة المبيعات الإضافية مع بقاء عقود الصيانة على حالها إلى حد كبير.
تُبقي هذه السيناريوهات الاستثمار نفسه، البالغ $200,000، وتفترض ثبات المنافع بعد السنة الأولى. وهي توضح كيف يمكن لافتراضات التشغيل، لا سعر الشراء وحده، أن تغيّر موعد الاسترداد.
أجرِ الحساب عكسيًا لإظهار عتبة الموافقة. فإذا كان المطلوب استرداد الاستثمار خلال أربع سنوات وكانت منفعة السنة الأولى $32,000، فيجب أن يحقق كل من الأعوام الثلاثة المتبقية متوسطًا قدره$56,000 سنويًا. ويصبح ذلك متطلبًا تشغيليًا مفيدًا لاختبار خطة التوظيف وأدلة المردود وحجم الطلبات المدعوم.
ويُعد استبعاد مساهمة المبيعات الافتراضية اختبارًا كاشفًا آخر. ففي المثال الأساسي، يؤدي استبعاد منفعة المبيعات البالغة $20,000 إلى خفض صافي المنفعة السنوية المستقرة إلى $45,000. وهذا يوضح مدى اعتماد مبررات الاستثمار على النمو التجاري بدلًا من خفض التكاليف.
أبقِ مخاطر التمويل والضرائب والملكية واضحة
تجيب اقتصاديات المشروع والقدرة على تحمل التمويل عن سؤالين مختلفين. إذ يقيّم نموذج المشروع غير الممول التدفقات النقدية التشغيلية قبل التمويل، ويستخدم معدل خصم مناسبًا. أما نموذج التدفق النقدي لحقوق الملكية فيشمل حصيلة القرض وخدمة الدين. وقد يؤدي الخلط بين النموذجين إلى احتساب تكاليف التمويل مرتين أو حجب الالتزام النقدي الفعلي.
الإهلاك ليس تدفقًا نقديًا خارجًا، إلا أن المعالجة الضريبية المطبقة قد تؤثر في العوائد بعد الضرائب. استخدم افتراضات ضريبية خاصة بالولاية القضائية وبصورة متسقة. وقد يتسبب مشروع يحقق هدف فترة الاسترداد البسيطة في مشكلة سيولة إذا بدأت أقساط الدين قبل استقرار المنافع الإنتاجية.
ينبغي أيضًا إدراج مخاطر الملكية في تقييم التدفقات النقدية. فقد تعرّض المعدات المستوردة المشتري لتقلبات أسعار الصرف وتكاليف سفر المتخصصين ومهل توريد قطع الغيار وطول مدة التعافي من الأعطال. قيّم هذه المخاطر من خلال مخصصات تكلفة محددة وسيناريوهات توقف، لا من خلال نسبة احتياطية غير مدعومة.
تكون الموافقة أقوى عندما يمكن إسناد موعد الاسترداد إلى أدلة: عروض أسعار التكلفة المركّبة، وتجارب إنتاج ممثلة، وتغيير قابل للتحقيق في التوظيف، وطلب مدعوم، وخطة صيانة ممولة. فإذا كان الاسترداد يتطلب تشغيلًا متواصلًا بأقصى سرعة، وخفضًا فوريًا في الرواتب، ومبيعات غير مؤكدة في الوقت نفسه، فإن الحساب يصف نتيجة متفائلة لا مبررًا موثوقًا للاستثمار.
أرسل استفسارك
نرحب بتعاونكم، وسنعمل على التطور معكم.