


الأخبار والمعارض
أحدث مستجدات المصنع واتجاهات القطاع ومعلومات المعارض العالمية
كيفية تقدير فترة استرداد تكلفة ماكينة CNC للتفريز مزودة بمبدّل أدوات آلي (ATC) لصناعة الخزائن
يمكن أن يحقق جهاز توجيه CNC مزودًا بمبدّل أدوات آلي (ATC) لصناعة الخزائن فترة استرداد جذابة للتكلفة عندما يزيل قيدًا إنتاجيًا يمكن قياسه، أو يخفض تكاليف التشغيل النقدية، أو ينقل الأعمال المسندة إلى جهات خارجية إلى داخل الشركة. ويصبح التقدير أقل موثوقية بكثير عندما يعتمد على بيع كل ساعة من الطاقة الإنتاجية الإضافية أو اعتبار كل الوقت الذي يوفره المشغّل خفضًا في تكاليف الرواتب.
للحصول على موافقة الإدارة المالية، ابدأ بإجمالي النقد اللازم لإدخال الماكينة إلى مرحلة الإنتاج، ثم قارنه بالتحسن النقدي الشهري قياسًا إلى بديل واقعي. ابنِ الحساب على أعمال الخزائن التي تتوقع الشركة إنتاجها، بما يشمل مزيج المواد، وأحجام الدفعات، ومتطلبات التشغيل، والطاقة الإنتاجية للعمليات اللاحقة. ولا يكفي التحسن المعلن في سرعة القطع وحده لإثبات جدوى فترة الاسترداد.
حدّد أساس المقارنة قبل حساب الوفورات
القرار الأول هو تحديد الخيار الذي سيُقارن به الاستثمار المقترح. فمواصلة مسار الإنتاج الحالي، أو استبدال ماكينة بالية، أو شراء جهاز توجيه بتغيير يدوي للأدوات، أو مواصلة إسناد تشغيل الألواح إلى جهات خارجية، كلها خيارات تؤسس لخطوط أساس مالية مختلفة.
إذا كان بإمكان الورشة مواصلة تشغيل معداتها الحالية، فعلى الاستثمار أن يبرر تكلفته من خلال تحقيق تحسينات مقارنة بهذا المسار. وإذا كان الاستبدال حتميًا، فقارن خيار ATC ببديل استبدال واقعي. وقد تؤدي هذه المقارنة التفاضلية إلى قرار مختلف عن الحساب الذي يحمل المزايا الناتجة عن تغيير الأدوات آليًا كامل تكلفة الشراء.
على سبيل المثال، قد ينتج تحسين ترتيب القطع عن برنامج جديد، في حين قد ينتج خفض وقت الإعداد عن التغيير الآلي للأدوات. ويمكن إدراج كليهما في دراسة الجدوى الخاصة بالتركيب الكامل. لكن لا ينبغي تلقائيًا إسناد أي منهما بالكامل إلى ميزة ATC عند مقارنة ماكينتين تستخدمان البرنامج نفسه.
حدّد نطاق الإنتاج بالقدر نفسه من الدقة. فقد يقطع جهاز توجيه للألواح المتداخلة جوانب الخزائن ورفوفها وفواصلها وميزات ثقب الواجهات المناسبة ضمن قدراته المُهيأة. وقد تظل عمليات ثقب الحواف، وتلبيس الحواف، والتجميع، والتشطيب عمليات منفصلة. وينبغي أن تستند الوفورات إلى العمليات التي ستُنقل فعليًا إلى الماكينة.
احسب تكلفة الاستثمار بعد التركيب
سعر الماكينة لدى المورّد ليس سوى جزء واحد من الاحتياج النقدي الأولي. استخدم ميزانية تركيب مفصلة تشمل ما يلي:
- الماكينة، والخيارات المحددة، وحوامل الأدوات، وأدوات القطع الأولية، وملحقات تثبيت الشغلة.
- الشحن والتأمين والتفريغ وتحديد الموقع ورسوم الاستيراد أو الضرائب غير القابلة للاسترداد المطبقة.
- الأعمال الكهربائية، وتجهيز الهواء المضغوط، وأنظمة الاستخلاص، ومعدات التفريغ، وأي تعديلات لازمة للمباني.
- برامج CAD/CAM أو التعشيش، وأعمال المعالج اللاحق، وإعداد مكتبة الخزائن، والتكامل مع عمليات التصميم الحالية.
- التشغيل التجريبي والتدريب ومواد التجارب والتكاليف النقدية الناتجة عن توقف الإنتاج أثناء التركيب.
- رأس مال عامل إضافي إذا كان ارتفاع الإنتاج يتطلب مخزونًا أكبر من الألواح أو زيادة الأعمال قيد التنفيذ.
افصل الضرائب القابلة للاسترداد عن التكاليف الدائمة، مع مراعاة أي احتياج مؤقت للتمويل. وإذا كان سيُباع جهاز قائم، فاذكر صافي العائدات المتوقعة وتوقيت تحصيلها صراحةً. ولا تخفض قيمة الاستثمار استنادًا إلى تقدير متفائل لقيمة إعادة البيع من دون ما يدعمه.
لحساب فترة استرداد بسيطة للمشروع، استخدم الاستثمار النقدي بعد التركيب ومنافع التشغيل النقدية قبل التمويل. وقيّم أقساط القروض والسيولة على نحو منفصل. فاحتساب كامل تكلفة الشراء مقدمًا ثم خصم أصل القرض من المنافع التشغيلية يعني احتساب تكلفة رأس المال نفسها مرتين.
حوّل تحسينات الإنتاج إلى منافع نقدية
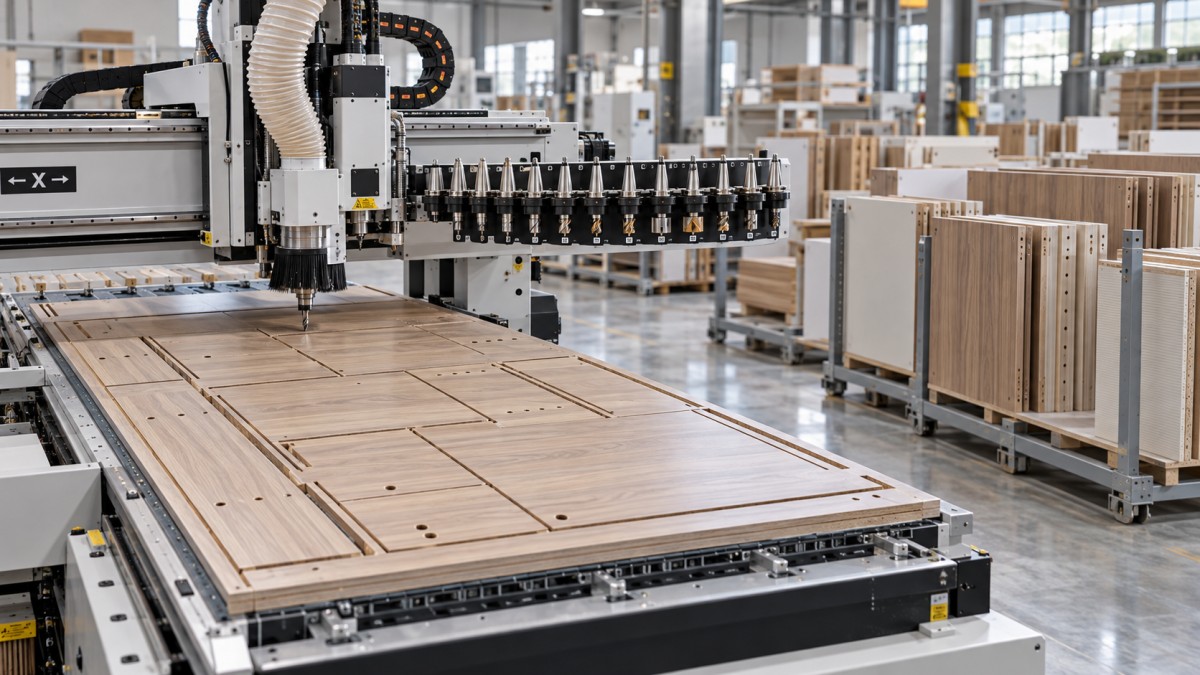
تكون للتغيير الآلي للأدوات أهمية مالية أكبر عندما تتطلب مجموعة الأعمال استخدام أدوات متعددة ويستهلك تغييرها يدويًا وقتًا ملموسًا. فبرنامج خزائن يتضمن تشكيلًا وثقبًا وأخاديد يتيح فرصًا مختلفة عن دفعة إنتاج تستخدم قاطعًا واحدًا طوال العملية. قِس مجموعة ممثلة من الأعمال بدلًا من استقراء النتائج من العرض التوضيحي الأكثر ملاءمة.
سجّل دورة الإنتاج كاملة: إعداد البرنامج، وتحميل اللوح، وتحديد موضعه، والتشغيل، وتغيير الأدوات، والتفريغ، وتحديد الأجزاء، والانقطاعات. وأدرج صيانة لوح التضحية واستبدال القواطع والتنظيف الدوري عند تقدير الوقت المتاح. فقد لا تؤثر دورة المغزل الأسرع كثيرًا في الإنتاج اليومي إذا لم يتمكن المشغّل من تفريغ الطاولة وإعادة تحميلها بالسرعة الكافية.
لا تحتسب وفورات العمالة إلا إذا تغيّر الإنفاق
الوقت الذي يتحرر من العمل والوفورات النقدية في تكاليف العمالة مقياسان مختلفان. فإذا أمضى المشغّل ساعات أقل في التشغيل لكنه بقي على جدول العمل المدفوع نفسه، فقد تكون وفورات الرواتب المباشرة صفرًا. ومع ذلك، تظل للوقت المتاح قيمة إذا أسهم في إنتاج إضافي مربح أو تجنّب توظيفًا مستقبليًا موثقًا.
يسهل إثبات الوفورات النقدية عندما يخفض الاستثمار ساعات العمل الإضافية أو العمالة المؤقتة أو التشغيل لدى جهات خارجية أو ساعات العمل المدفوعة التي ستُلغى فعليًا. استخدم تكلفة العمالة القابلة للتجنب ذات الصلة، بما يشمل تكاليف صاحب العمل التي تتغير مع تلك الساعات. ولا تستخدم تكلفة ساعة موزعة بالكامل تتضمن نفقات عامة ستظل قائمة بعد التركيب.
عندما ينتقل المشغّل إلى التجميع ويساعد على زيادة الشحنات، قيّم هذا التغيير من خلال هامش المساهمة الناتج عنه. فإضافة وفورات عمالة منفصلة عن الساعات نفسها ستؤدي إلى المبالغة في تقدير المنفعة.
قِس وفورات المواد مقارنةً بإنتاج مماثل
يمكن أن يؤدي تحسين التعشيش وتقليل أخطاء التشغيل وزيادة اتساق إنتاج الأجزاء إلى خفض استهلاك الألواح. حدّد خط الأساس بالاستناد إلى سجلات الشراء والإنتاج، مع مراعاة مناسبة لتغيرات المخزون والقصاصات القابلة للاستخدام. وقارن المواد المستهلكة لكل حجم إنتاج مكافئ بدلًا من مقارنة نسب الهدر لمجموعات خزائن مختلفة.
يؤثر اتجاه العروق ومتطلبات المطابقة وأحجام الألواح وسماكات المواد والدفعات الصغيرة والتعامل مع القصاصات في المردود الممكن تحقيقه. وقد لا يمثل نموذج تعشيش كثيف دفتر طلبات الورشة. تحقّق من التحسينات المقترحة باستخدام ملفات خزائن ممثلة وقواعد التعشيش الفعلية التي تحتاج إليها الشركة.
احتسب تكلفة المواد التي تم تجنب استهلاكها وفقًا لسعر شرائها ذي الصلة. وإذا أدى انخفاض عدد الألواح المتضررة أيضًا إلى تقليل عمالة إعادة العمل، فاحتسب العمالة القابلة للتجنب بشكل منفصل، مع التحقق من أنها لم تُدرج بالفعل ضمن تقدير وفورات العمالة.
قيّم الإنتاج الإضافي على أساس هامش المساهمة، ضمن حدود الطلب
لا تحقق الطاقة الإنتاجية الإضافية للماكينة عائدًا إلا إذا استطاعت الشركة تحويلها إلى شحنات مربحة. اختبر ثلاثة حدود: طلب العملاء، وطاقة جهاز التوجيه في ظل ظروف تشغيل واقعية، وطاقة مراحل الإنتاج المتبقية. ويحدد الحد الأدنى حجم الإنتاج الإضافي.
قد يتيح جهاز التوجيه إنتاج مزيد من الأجزاء، بينما تكون عمليات تلبيس الحواف أو التجميع مشغولة بالكامل. وفي هذه الحالة، قد يزيد الاستثمار الأعمال قيد التنفيذ من دون زيادة المبيعات. وينبغي إدراج أي معدات أو عمالة أو تغطية ورديات إضافية لازمة للمراحل اللاحقة في المقارنة المالية.
بالنسبة إلى المبيعات الإضافية، استخدم هامش المساهمة الإضافي: الإيرادات مطروحًا منها التكاليف المتكبدة لإنتاج تلك الطلبات وتسليمها. وقد تشمل هذه التكاليف الألواح والمستلزمات المعدنية والعمليات المسندة إلى جهات خارجية والعمالة المتغيرة والتغليف والتسليم. فالإيرادات وحدها ليست منفعة تُحتسب ضمن فترة الاسترداد.
ويتطلب تجنب الإسناد إلى جهات خارجية عناية مماثلة. اطرح تكاليف المواد والأدوات والعمالة والتشغيل الجديدة داخل الشركة من رسوم المورّد التي تم تجنبها. واجعل ذلك منفصلًا عن منافع المبيعات الإضافية، ما لم يكن اختلاف الأحجام مثبتًا بوضوح.
احسب فترة الاسترداد عبر توضيح التدفقات النقدية الشهرية
الحساب الأساسي بسيط:
صافي المنفعة النقدية الشهرية = تكاليف التشغيل القابلة للتجنب + هامش المساهمة من الشحنات الإضافية − تكاليف التشغيل الإضافية.
فترة الاسترداد البسيطة بالأشهر = صافي الاستثمار النقدي الأولي ÷ صافي المنفعة النقدية الشهرية المستقرة.
تنجح المعادلة الثانية عندما تبدأ المنافع بسرعة وتبقى مستقرة إلى حد معقول. أما إذا غيّر التركيب أو التدريب أو الطلب الموسمي النتائج الشهرية، فاحسب التدفق النقدي التراكمي بدلًا من ذلك. وتتحقق فترة الاسترداد عندما تغطي المنافع الصافية التراكمية الاستثمار الأولي.
تأمل المقترح الافتراضي الآتي. توضح هذه الأرقام طريقة الحساب؛ وهي ليست إرشادات بشأن أسعار الماكينات أو توقعات للأداء:
- الاستثمار بعد التركيب، بما يشمل رأس المال العامل الأولي: $144,000.
- العمل الإضافي الذي تم تجنبه والتشغيل لدى جهات خارجية الذي تم تجنبه، بعد خصم تكاليف الاستبدال المباشرة:$2,400 per month.
- انخفاض استهلاك الألواح عند إنتاج مماثل:$1,200 per month.
- هامش المساهمة من شحنات الخزائن الإضافية:$2,600 per month.
- تكاليف التشغيل الإضافية المتكررة:$1,400 per month.
المنفعة الشهرية المستقرة هي $2,400 + $1,200 + $2,600 − $1,400 = $4,800. وعليه، فإن فترة الاسترداد البسيطة هي $144,000 ÷ $4,800 = 30 months.
ينبغي أن يغطي مخصص تكاليف التشغيل الإضافية الزيادة ذات الصلة في استهلاك الكهرباء والتفريغ والاستخلاص والهواء المضغوط والقواطع وخدمة الأدوات وألواح التضحية واشتراكات البرامج والصيانة والدعم. أدرج التكاليف الإضافية فقط، واحتسب كل نفقة مرة واحدة. وفي هذا المثال، يجب ألا تُدرج تكاليف الاستبدال المباشرة المخصومة بالفعل من وفورات الاستعانة بمصادر خارجية مرة أخرى ضمن مخصص التكاليف المتكررة.
والآن، ضع فترة بدء التشغيل في الحسبان. لنفترض أن صافي المنافع يساوي صفرًا في الشهر الأول، و$2,400 في الشهر الثاني، و$3,600 في الشهر الثالث، ثم يصل إلى $4,800 ابتداءً من الشهر الرابع. تغطي الأشهر الثلاثة الأولى $6,000. ويتطلب استرداد المبلغ المتبقي البالغ $138,000 مدة إضافية قدرها 28.75 شهرًا، لترتفع فترة الاسترداد إلى نحو31.8 months.
استخدم قواعد زمنية متسقة. فقد يخفي النموذج الذي يبدأ عند دخول الماكينة مرحلة الإنتاج الفترة الفاصلة بين دفع العربون وتحصيل المنافع التشغيلية. وينبغي أن يوضح جدول التدفقات النقدية لأغراض الموافقة مدفوعات الشراء والتشغيل التجريبي وبدء التشغيل والمقبوضات التشغيلية على خط زمني واحد.
اختبر الافتراضات التي قد تغيّر القرار
ينبغي لاختبار الحساسية المفيد أن يتحدى أولًا أكبر المنافع غير المؤكدة. فقد تكون المبيعات الإضافية أضعف الافتراضات لدى ورشة خزائن لديها طاقة فائضة ودفتر طلبات متقلب. أما لدى ورشة تستبدل تشغيلًا مكلفًا لدى جهات خارجية في ظل حجم عمل مستقر، فقد تكون وفورات الاستعانة بمصادر خارجية أكثر موثوقية.
في الحالة التوضيحية، يؤدي استبعاد هامش المساهمة البالغ $2,600 شهريًا من الشحنات الإضافية إلى بقاء صافي منفعة شهرية قدرها $2,200. وتصبح فترة الاسترداد في حالة التشغيل المستقرة نحو65.5 months، قبل احتساب بدء التشغيل. ويوضح هذا الفرق لمتخذ القرار مدى اعتماد المقترح على النمو.
أنشئ سيناريو للحالة السلبية باستخدام افتراضات تشغيلية متسقة. فقد يؤدي انخفاض الطلب إلى تقليل وفورات العمل الإضافي وهامش المساهمة من المبيعات الإضافية؛ وقد يخفض أيضًا تكاليف التشغيل المتغيرة. تجنب تغيير بند واحد مع افتراض ثبات كل البنود المرتبطة به. وأبقِ رسوم البرامج والتزامات الخدمة والتكاليف الأخرى التي تستمر عند انخفاض الاستخدام ضمن النموذج.
يمكن أيضًا تحويل هدف فترة الاسترداد إلى حد عملي للموافقة. فاسترداد استثمار بقيمة $144,000 خلال 36 شهرًا يتطلب متوسط منفعة صافية قدره$4,000 per month خلال تلك الفترة. ويعني العجز في مرحلة بدء التشغيل أن المنافع في الأشهر اللاحقة يجب أن تتجاوز هذا المتوسط. وبذلك يستطيع مديرو الإنتاج والمبيعات تقييم إمكانية تحقيق الساعات المطلوبة ووفورات المواد والشحنات اللازمة.
قبل الموافقة، ينبغي أن يتضمن المقترح ميزانية قابلة للتتبع لتكاليف التركيب، ومقارنة للإنتاج باستخدام أعمال خزائن ممثلة، وأدلة على الإنفاق القابل للتجنب، ونموذجًا نقديًا شهريًا يتضمن سيناريو سلبيًا موثوقًا. وتكون عروض المورّدين التوضيحية أكثر فائدة عندما تختبر الأدوات المقترحة والملفات الفعلية وطريقة المناولة وجودة الأجزاء المطلوبة.
تقيس فترة الاسترداد البسيطة سرعة استرداد الاستثمار ومدى التعرض للافتراضات غير المؤكدة. لكنها لا تحتسب كامل قيمة المنافع بعد الاسترداد أو القيمة الزمنية للنقود. وعندما يكون الاستثمار كبيرًا، قيّم التدفق النقدي المخصوم إلى جانب فترة الاسترداد، باستخدام معدل الخصم الذي تختاره المؤسسة، ومعالجة متسقة للضرائب والقيمة المتبقية.
ينبغي في النهاية ربط قرار الموافقة بشروط قابلة للملاحظة: ما الإنفاق الذي سيتوقف، وما الطلبات التي يمكن شحنها، وما الذي يستطيع مسار الإنتاج الكامل التعامل معه، ومتى ستنعكس هذه التغييرات على الرصيد النقدي. وإذا كان الاستثمار يعتمد على النمو، فاذكر النمو المطلوب بوضوح. وإذا كان العمل الحالي يدعم العائد، فأبرز السجلات التي تثبت ذلك.
أرسل استفسارك
نرحب بتعاونكم، وسنعمل على التطور معكم.