


ينبغي تقييم عرض سعر آلة مصنع الأثاث باعتباره استثمارًا طويل الأجل، وليس مجرد سعر شراء. يحتاج صناع القرار المالي إلى أدلة على قيمة دورة الحياة، والأثر التشغيلي، والتحكم القابل للقياس في المخاطر.
عندما يقدم عدة موردين لآلات النجارة عروضًا متشابهة المظهر، قد يبدو الرقم الأدنى جذابًا. ومع ذلك، قد تخفي تكلفة الاقتناء المنخفضة إنتاجية أضعف، أو فترات توقف مكلفة، أو دعمًا محدودًا، أو عدم يقين بشأن قطع الغيار.
يقارن قرار الشراء الأقوى كل عرض سعر لآلة مصنع الأثاث بإطار مالي موحد. ويربط هذا النهج المواصفات الفنية باقتصاديات الإنتاج والتدفق النقدي وتوقعات الاسترداد والمرونة التشغيلية طويلة الأجل.
ابدأ بدراسة الجدوى التجارية، لا بإجمالي السعر المعروض
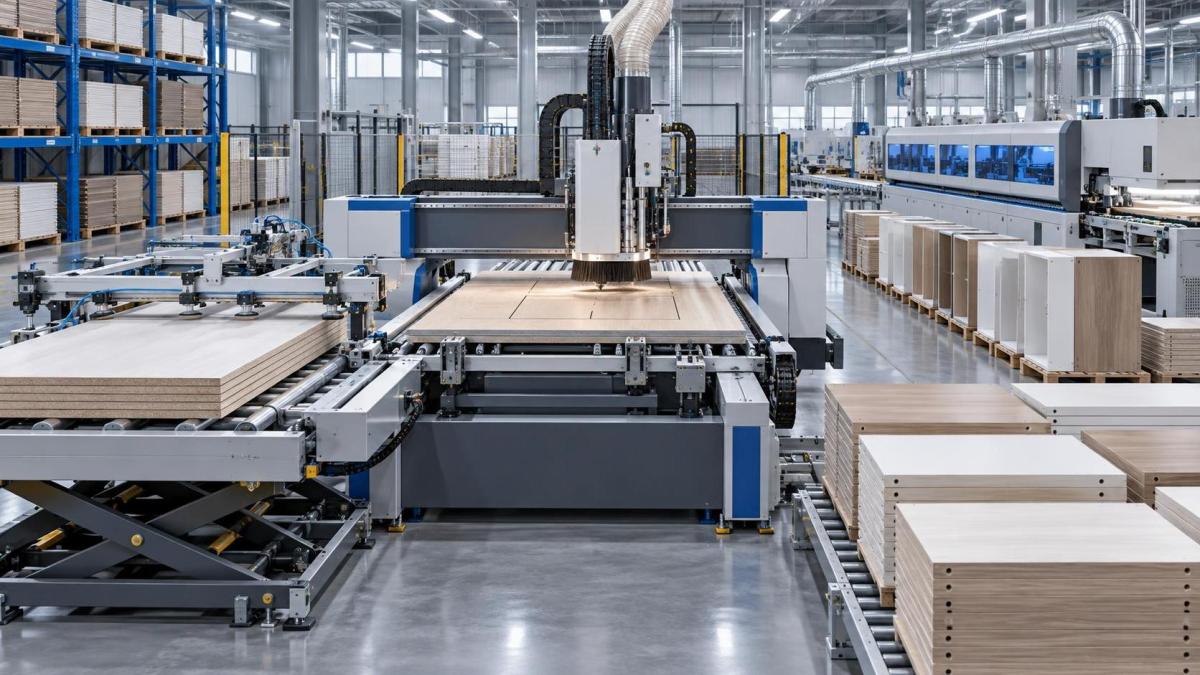
قبل مقارنة الموردين، حدّد المشكلة التجارية التي يجب أن تحلها الآلة. تكون قيمة عرض السعر محدودة ما لم يفهم المشترون الطاقة الإنتاجية المطلوبة، ومزيج المنتجات، وقيود العمالة، وأهداف الجودة، وخطط التوسع.
على سبيل المثال، قد يقلل منشار الألواح، أو آلة تلصيق الحواف، أو آلة CNC للتعشيش، أو مركز الثقب، الاعتماد على العمالة بطرق مختلفة. ينبغي للفرق المالية أن تسأل عن عنق الزجاجة الإنتاجي الذي يسبب أكبر تكلفة حاليًا.
قد تصبح الآلة التي يتم شراؤها فقط لأن سعرها المدرج مناسبًا أصلًا غير مستغل. والسؤال الأفضل هو ما إذا كانت تزيل قيدًا يمنع نمو الإنتاج المربح.
ابدأ بخط أساس لأداء الإنتاج الحالي. سجّل الإنتاجية اليومية، ومعدلات الرفض، وساعات العمل، واستهلاك الطاقة، وفترات التوقف غير المخطط لها، وتأخيرات التسليم، وتكاليف المعالجة الخارجية عند الاقتضاء.
يتيح خط الأساس هذا للمعتمدين الماليين تقييم ادعاءات الموردين مقابل ظروف قابلة للقياس. ومن دونه، تظل التحسينات المتوقعة في الطاقة أو التحكم في التكلفة افتراضات وليست مدخلات استثمارية.
ثم حدّد الحد الأدنى من النتيجة المقبولة. وقد يتمثل ذلك في زيادة إنتاج الخزائن، أو تحسين جودة الحواف، أو تقليل عدد المشغلين في كل وردية، أو خفض هدر المواد، أو تسريع عمليات التبديل بين طلبات الأثاث.
حوّل كل نتيجة إلى مقياس مالي. يمكن لزيادة الإنتاج أن ترفع هامش المساهمة، ويمكن لانخفاض الطلب على العمالة أن يخفض تكلفة الوحدة، ويمكن لانخفاض العيوب أن يحمي المواد وعلاقات العملاء معًا.
لذلك، ينبغي مقارنة عرض سعر آلة مصنع الأثاث بملف العائد المطلوب. السعر مهم، لكنه ينبغي أن يدعم دراسة الجدوى التجارية بدلًا من أن يصبح هو دراسة الجدوى نفسها.
قارن ادعاءات الطاقة الإنتاجية باستخدام ظروف الإنتاج الفعلية
غالبًا ما تستند سرعات الإنتاج المعروضة إلى ظروف تشغيل مثالية. ينبغي للمشترين الماليين التمييز بين السرعة الفنية القصوى والإنتاج القابل للتحقيق خلال الورديات العادية، وتغييرات المواد، وفترات الإعداد، والصيانة.
اطلب من كل مورد توضيح الافتراضات الكامنة وراء الطاقة المعلنة. وينبغي أن تشمل أبعاد الألواح، ونوع المادة، وتعقيد البرنامج، ومهارة المشغل، وطريقة التحميل، ونمط الورديات، ومدى الإتاحة المتوقع للآلة.
يمكن لآلة CNC عالية السرعة أن تحقق عوائد قوية عند تغذيتها باستمرار بمواد مُعدة مسبقًا. وقد تنخفض قيمتها إذا كان القطع أو وضع الملصقات أو التحميل أو البرمجة في المراحل السابقة يحد من الاستفادة منها.
اطلب حسابات زمن الدورة للمنتجات التمثيلية بدلًا من العروض العامة. أدرج مكونات الخزائن الشائعة، والأبواب، والأرفف، وأنماط الثقب، والألواح المشكّلة، وأي أجزاء تسبب تأخيرات إنتاج منتظمة.
ينبغي أن تعكس الطاقة أيضًا ملف الطلبات المتوقع للمصنع. فقد لا تحقق آلة محسّنة للدفعات الكبيرة المتكررة قيمة مماثلة في شركة تتعامل مع تغييرات متكررة في الأثاث المخصص.
قارن وقت الإعداد بين أنواع الأعمال. يمكن أن تكون فترات الإعداد الأقصر ذات أهمية مالية لأنها تحمي ساعات تشغيل الآلة الإنتاجية، خصوصًا للمصانع ذات الطلبات المتنوعة وأحجام الدفعات الأصغر.
تستحق افتراضات الاستفادة اهتمامًا خاصًا. فقد تحقق آلة مصنفة لإنتاجية عالية ولكن تُستخدم بشكل متقطع عائدًا أضعف من نظام معتدل السعر ومندمج في الإنتاج اليومي.
اطلب من الموردين مراجع من مصانع ذات منتجات وأحجام إنتاج مماثلة. فأدلة العملاء القابلة للمقارنة أكثر فائدة من بيانات الأداء العامة الصادرة عن بيئات تصنيع غير مرتبطة.
احسب التكلفة الإجمالية للملكية على امتداد دورة حياة الآلة
سعر الشراء ليس سوى أحد مكونات التكلفة الإجمالية للملكية. ينبغي أن يشمل الاعتماد المالي التكلفة المتوقعة لتشغيل المعدات وصيانتها وإصلاحها ودعمها واستبدالها في النهاية.
أنشئ مقارنة لدورة الحياة تغطي خمس سنوات على الأقل، ويفضل من سبع إلى عشر سنوات لمعدات الإنتاج الرئيسية. وينبغي أن يستخدم النموذج الفترة نفسها لكل عرض سعر.
أدرج الشحن والتأمين والرسوم الجمركية والتركيب والتشغيل التجريبي وتعديلات المصنع والتوصيلات الكهربائية وتغييرات شفط الغبار ومتطلبات الهواء المضغوط وتدريب المشغلين في حساب الاستثمار الأولي.
تستثني بعض عروض أسعار آلات مصانع الأثاث تجهيز الموقع أو المعدات المحيطية. ويمكن أن تغير هذه الاستثناءات متطلبات رأس المال بصورة جوهرية، لا سيما للخطوط المؤتمتة وأنظمة CNC ومعدات مناولة المواد المتكاملة.
ينبغي تقييم استهلاك الطاقة تحت أحمال واقعية بدلًا من الاعتماد على قدرة المحرك الاسمية وحدها. اطلب بيانات الاستهلاك لفترات الخمول والقطع النشط وتشغيل التفريغ والتسخين وأوضاع الاستعداد.
ينبغي أن تشمل تكاليف الصيانة العمالة المجدولة ومواد التشحيم والفلاتر وتآكل الأدوات والسيور والمحامل ووحدات القطع وأجهزة الاستشعار ومتطلبات الخدمة المتعلقة بالبرمجيات. اسأل عن العناصر الاستهلاكية مقارنةً بالعناصر المشمولة بالضمان.
قارن الإنفاق المتوقع على قطع الغيار باستخدام تقدير سنوي محدد. ينبغي للموردين تحديد المكونات الحرجة ومستويات المخزون الموصى بها ومهل التوريد وما إذا كان المخزون المحلي أو الإقليمي متاحًا.
قد تؤثر القيمة المتبقية أيضًا في القرار. يمكن للآلات المدعومة جيدًا من شركة مصنّعة راسخة أن تحتفظ بقيمة إعادة بيع أفضل، ما يخفض التكلفة الفعلية للملكية عند وقت الاستبدال.
أدرج مخاطر التوقف ضمن المقارنة المالية
يُعد التوقف عن العمل في كثير من الأحيان أكبر تكلفة خفية في ملكية الآلات. تفقد الآلة الأقل سعرًا ميزتها بسرعة إذا عطلت الأعطال التزامات التسليم أو تسببت في بطالة العمالة أو أخّرت العمليات اللاحقة.
احسب تكلفة ساعة إنتاج مفقودة واحدة قبل تقييم ادعاءات موثوقية المورد. أدرج هامش المساهمة المفقود، والمشغلين العاطلين، والتعافي عبر العمل الإضافي، والشحنات المتأخرة، والغرامات، واحتمال عدم رضا العملاء.
ثم اطلب من كل مورد توقعات موثقة للإتاحة وإجراءات الاستجابة للضمان وقدرة التشخيص عن بُعد ومسارات التصعيد. لا ينبغي التعامل مع التأكيدات العامة حول جودة الخدمة باعتبارها أدلة مالية.
موقع الدعم الفني مهم. يمكن لمورد يمتلك هندسة عن بُعد وفنيين إقليميين ووثائق يسهل الوصول إليها أن يقلل وقت الاستعادة مقارنة بمورد يعتمد على ترتيبات خدمة بعيدة المدى.
قيّم نظام التحكم في الآلة ومكوناتها بعناية. قد تقلل المكونات الكهربائية والهوائية ومكونات التحكم بالحركة والمحامل المتاحة على نطاق واسع من مخاطر الإصلاح مقارنة بالبدائل المملوكة أو صعبة التوريد.
بالنسبة للآلات الحرجة، حدّد أساليب النسخ الاحتياطي الممكنة. قد يستخدم المصنع قطعًا خارجيًا أو معالجة يدوية أو معدات بديلة أو مجموعات مخزنة لمنع عطل واحد من إيقاف الإنتاج بالكامل.
ينبغي مقارنة شروط الضمان بما يتجاوز مدته. أكّد ما الأعطال المشمولة، وما إذا كانت العمالة والسفر مشمولين، وكيف تتم الموافقة على المطالبات، وما الإجراءات التي قد تبطل التغطية.
يعترف عرض السعر السليم ماليًا بوقت التشغيل باعتباره قيمة اقتصادية. وقد يبرر المورد الذي يقدم قدرة خدمة أقوى سعرًا أعلى عندما تكون تكلفة الانقطاع كبيرة.
قيّم فوائد العمالة والتدريب والأتمتة بواقعية
غالبًا ما تُدرج وفورات العمالة في مقترحات الآلات، لكنها تتطلب تحققًا دقيقًا. فالمقياس ذي الصلة ليس ببساطة عدد المشغلين الأقل، بل ما إذا كان يمكن بالفعل إعادة توزيع العمالة أو تقليصها.
ارسم خريطة سير العمل الكامل قبل احتساب وفورات العمالة. قد تؤدي الأتمتة إلى إزالة مشغل واحد من تشغيل الآلة، مع إنشاء متطلبات جديدة للبرمجة أو مناولة المواد أو الفحص أو الصيانة الوقائية.
ضع في الاعتبار توافر المهارات في موقع المصنع. يمكن لآلات النجارة المتقدمة CNC تحسين الاتساق، لكنها تتطلب أيضًا مشغلين أكفاء يفهمون البرامج والأدوات والمعايرة واستكشاف الأعطال الأساسية وإصلاحها.
اسأل عن التدريب المشمول في عرض سعر آلة مصنع الأثاث. ينبغي أن يغطي التدريب التشغيل والسلامة وضبط المعلمات وإجراءات الصيانة وتشخيص الأخطاء وتسليم الإنتاج لعدة موظفين.
قيّم تبعات دوران الموظفين. يمكن للآلات ذات أدوات التحكم البديهية والإجراءات الموثقة والمساعدة عن بُعد أن تقلل الاعتماد على مشغل واحد ذي خبرة وتحمي استمرارية الإنتاج.
يمكن للأتمتة أيضًا تحسين اقتصاديات العمالة بصورة غير مباشرة. فقد يقلل التعشيش الأفضل أو التغذية التلقائية أو وضع الملصقات أو الثقب من إعادة العمل، ويبسط المناولة، ويسمح للعمال ذوي الخبرة بالتركيز على مهام ذات قيمة أعلى.
ومع ذلك، تجنب احتساب الوفورات مرتين. إذا تضمن المقترح خفض العمالة وزيادة الإنتاج معًا، فتأكد من أن النموذج لا يحسب التحسين التشغيلي نفسه كمنافع مالية منفصلة.
تحدد دراسة العمالة الأكثر مصداقية الأدوار الفعلية والأجور الحالية وإعادة التوزيع المتوقعة ومدة التدريب والفترة المطلوبة قبل أن تصل العملية الجديدة إلى إنتاجية مستقرة.
اختبر مصداقية المورد وقدرته على الدعم طويل الأجل
لا يمكن فصل أداء الآلات عن قدرة المورد. ينبغي للمعتمدين الماليين تقييم ما إذا كان بإمكان الشركة المصنّعة دعم المعدات طوال عمرها الإنتاجي، وليس مجرد تسليمها بنجاح.
راجع خبرة المورد في التصنيع، وسجل التصدير، وأساليب مراقبة الجودة، وهيكل الفريق الفني، وقاعدة المعدات المركبة. يمكن لسجل تشغيلي طويل أن يقلل عدم اليقين، لكن ينبغي التحقق منه.
اطلب مراجع عملاء تتوافق مع فئة الآلة المقترحة. اسأل العملاء المرجعيين عن جودة التشغيل التجريبي، والإنتاج الفعلي، وتسليم قطع الغيار، وحل المشكلات، والدعم بعد انتهاء فترة الضمان.
بالنسبة للمشتريات الدولية، وضّح مسؤوليات الاتصال. ينبغي للمشتري أن يعرف من يقدم إرشادات التركيب، ومن يتولى الدعم عن بُعد، وكيف تُدار الفروق اللغوية أو فروق المناطق الزمنية.
تستحق سياسة قطع الغيار مراجعة رسمية. أكّد ما إذا كانت القطع محددة برموز قياسية، ومدة بقائها متاحة، وطرق الشحن المطبقة للأعطال العاجلة.
أصبح دعم البرمجيات أكثر أهمية لآلات CNC. تحقّق من شروط الترخيص وسياسات التحديث وإجراءات النسخ الاحتياطي وضمانات الوصول عن بُعد والتوافق مع أنظمة التصميم أو إدارة الإنتاج الحالية.
على سبيل المثال، تضع Qingdao Zhongding Machinery Co., Ltd. توريد الآلات إلى جانب الدعم الفني وخدمة قطع الغيار. ومع ذلك، ينبغي للمشترين تحويل هذه الالتزامات إلى شروط خدمة موثقة قبل الاعتماد.
يقلل المورد الكفء من عدم اليقين المالي بعد التشغيل التجريبي. وتكتسب هذه القيمة أهمية خاصة عندما تصبح الآلة محورية لجداول إنتاج الأثاث أو اتساق الجودة أو أداء التسليم.
استخدم تحليل العائد على الاستثمار وفترة الاسترداد والحساسية قبل الاعتماد
بمجرد توافر المعلومات الفنية والتشغيلية، يمكن للفرق المالية تحويل المقارنة إلى قرار استثماري. استخدم نموذجًا موحدًا حتى يحظى كل عرض سعر من الموردين بالمعاملة نفسها.
قد تشمل المنافع السنوية أرباحًا إجمالية إضافية من الطاقة الإنتاجية، وانخفاض العمالة المباشرة، وتقليل الهدر، وانخفاض تكاليف الاستعانة بمصادر خارجية، وعيوبًا أقل، ووفورات في الطاقة، وتجنب صيانة المعدات المتقادمة.
ينبغي أن تشمل التكاليف السنوية الطاقة والصيانة والمواد الاستهلاكية واتفاقيات الخدمة والعمالة الماهرة الإضافية وتكاليف التمويل والتأمين ومشتريات قطع الغيار المتوقعة. استخدم افتراضات متحفظة عندما تكون الأدلة محدودة.
تقسم عملية حساب فترة الاسترداد البسيطة إجمالي الاستثمار على صافي المنفعة السنوية. وهي مفيدة للفرز، لكنها لا ينبغي أن تكون مقياس الاعتماد الوحيد للمعدات ذات الأعمار التشغيلية الطويلة.
بالنسبة للاستثمارات الأكبر، احسب صافي القيمة الحالية ومعدل العائد الداخلي. تأخذ هذه المقاييس في الاعتبار توقيت التدفقات النقدية وتسمح بالمقارنة مع حدود تخصيص رأس المال الداخلية.
أجرِ تحليل الحساسية للافتراضات الأكثر احتمالًا للتغير. اختبر انخفاض الاستفادة، وبطء مكاسب الإنتاج، وارتفاع تكاليف الطاقة، وتأخر بدء التشغيل، وزيادة الصيانة، وانخفاض الطلب على الأثاث النهائي.
يكون المقترح الذي يظل مقبولًا في ظل ظروف انخفاض واقعية أكثر أمانًا عمومًا من مقترح يقدم عائدًا مثيرًا للإعجاب فقط وفق افتراضات إنتاج مثالية. وهذا التمييز مهم لحماية الميزانية.
وثّق دراسة الاستثمار بوضوح للجان الاعتماد. ينبغي أن توضح التوصية النهائية سبب إنشاء الآلة المختارة لقيمة اقتصادية أقوى، وليس مجرد سبب ظهور عرض سعرها على أنه تنافسي.
أنشئ بطاقة تقييم لمقارنة عروض الأسعار للاختيار النهائي
تمنع بطاقة التقييم المنظمة أن تستند قرارات الشراء إلى رقم ظاهر واحد. كما تنشئ سجلًا قابلاً للتدقيق يوضح كيفية موازنة العوامل الفنية والتشغيلية والمالية.
حدّد فئات مرجحة بناءً على أولويات المصنع. وتشمل الفئات النموذجية التكلفة الإجمالية للملكية، والطاقة الإنتاجية، ومخاطر وقت التوقف، وقدرة الخدمة، وجودة المنتج، وأثر العمالة، وجدول التسليم.
ينبغي أن تعكس الأوزان استراتيجية الأعمال. فقد يعطي مصنع يواجه نموًا سريعًا في الطلب قيمة أكبر للطاقة القابلة للتوسع، في حين قد يعطي مشروع للتحكم في التكاليف الأولوية للكفاءة وقابلية التنبؤ بالصيانة.
اطلب من كل مورد الرد باستخدام الجدول الفني نفسه. تجعل المدخلات الموحدة من السهل تحديد الاستثناءات ومقارنة الالتزامات وتجنب الالتباس الناتج عن تنسيقات عروض الأسعار المختلفة.
سجّل حالات عدم اليقين منفصلة عن الحقائق المؤكدة. فعلى سبيل المثال، ينبغي وضع علامة على أزمنة الدورة الموعودة من دون أدلة عملاء باعتبارها افتراضات، في حين يمكن منح بيانات الطاقة الموثقة ثقة أكبر.
أدرج الشروط التجارية في بطاقة التقييم. يمكن أن تؤثر مراحل الدفع وتواريخ التسليم واختبارات القبول ومسؤوليات التركيب وشروط الضمان وغرامات عدم الأداء في مخاطر المشروع بصورة جوهرية.
ينبغي أن يكون المورد المختار قادرًا على دعم سرد اعتماد واضح: القيمة المتوقعة، والمخاطر المعروفة، وتدابير التخفيف، ومتطلبات التنفيذ، ومؤشرات الأداء المستخدمة بعد التشغيل التجريبي.
بعد التركيب، قارن النتائج الفعلية بالنموذج الأصلي. فهذا يؤكد صحة الاستثمار ويحسن تقييمات عروض أسعار آلات مصانع الأثاث المستقبلية ويعزز المساءلة بين العمليات والمالية.
الخلاصة: اختر عرض السعر الذي يحمي القيمة طويلة الأجل
نادرًا ما يُحدد أفضل عرض سعر لآلة مصنع أثاث بأقل سعر شراء. إنه المقترح الذي يوفر إنتاجًا موثوقًا وتكاليف تشغيل يمكن إدارتها ودعمًا يعتمد عليه وعوائد مالية قابلة للدفاع عنها.
ينبغي لصناع القرار المالي طلب تكاليف دورة حياة قابلة للمقارنة، وافتراضات واقعية للطاقة الإنتاجية، وتحليل للتوقف، والتزامات خدمة، وعائد على الاستثمار مختبر بتحليل الحساسية قبل التصريح بالإنفاق الرأسمالي على آلات النجارة.
يحوّل هذا الإطار عرض المورد إلى تقييم استثماري أكثر اكتمالًا. ويساعد مصنّعي الأثاث على تجنب الوفورات الزائفة عند اختيار معدات تدعم نموًا مربحًا ومستدامًا.
عندما يُقيّم السعر والأداء والمخاطر والدعم معًا، يستطيع المشترون اعتماد الآلات بثقة أكبر ووضع توقعات أوضح للنتائج التشغيلية بعد التشغيل التجريبي.